

Технологические карта по дисциплине Основы финансовой грамотности
Материалды алдын ала қарау:
Министерство образования и науки Запорожской области
Государственное бюджетное профессиональное образовательное учреждение
«Днепрорудненский индустриальный колледж»
Одобрено и рекомендовано УТВЕРЖДАЮ
ПЦК экономических дисциплин Заместитель директора по учебной работе
Протокол №___от «____» _______2026г. ________________ Шило С.Л.
Председатель ЦК________Чкан Е.С. «____» _________2026г.
Технологические карты
Учебной дисциплины СГ.05 ОСНОВЫ ФИНАНСОВОЙ ГРАМОТНОСТИ
по специальности 38.02.01 Экономика и бухгалтерский учет (по отраслям)
форма обучения: очная
Разработал
Преподаватель
__________ Чкан Е.С.
г. Днепрорудное
2026г
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема 1. Личное финансовое планирование.
1.1. Человеческий капитал. Основы экономического поведения человека. Потребности и блага.
Тип занятия: Лекция
Цели занятия:
· Обучающая: Дать обучающимся знания о понятиях "человеческий капитал", "экономическое поведение", "потребности" и "блага". Объяснить их роль в личной и финансовой жизни.
· Развивающая: Развить умение анализировать свои потребности и ресурсы. Сформировать навыки рационального экономического поведения.
· Воспитательная: Повысить ответственность за собственное развитие и формирование личного капитала.
Планируемые результаты:
· Предметные: Обучающиеся смогут объяснить, что такое человеческий капитал и как он связан с доходом. Они смогут классифицировать потребности и различать экономические блага и услуги.
· Метапредметные: Обучающиеся смогут анализировать информацию, делать выводы, классифицировать объекты и применять теоретические знания на практике.
· Личностные: Обучающиеся осознают ценность непрерывного образования и личностного роста как основы для увеличения своего дохода и достижения жизненных целей.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Задаёт вопросы для мотивации и повторения: "Что такое ресурсы?", "Почему они ограничены?", "Как это влияет на наш выбор?" |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Человеческий капитал. • Объясняет понятие "человеческий капитал" (знания, навыки, здоровье) как самый ценный актив. • Раскрывает, как инвестиции в него (образование, саморазвитие) влияют на будущий доход. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Потребности и блага. • Разбирает понятие "потребности" и их классификацию по пирамиде Маслоу.• Объясняет, как потребности удовлетворяются с помощью благ (товары) и услуг. Приводит примеры благ и услуг, связанных с их специальностью. Экономическое поведение. • Рассказывает об основах экономического поведения человека. • Даёт советы по формированию рационального финансового мышления. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Проводит краткий опрос по изученным понятиям. Отвечает на вопросы. |
Отвечают на вопросы, анализируют свою работу. |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задаёт вопросы для обратной связи |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Провести самоанализ своего "человеческого капитала". |
Записывают домашнее задание. |
Словесный |
Фронтальная |
1. Что такое человеческий капитал?
Добрый день! Сегодня мы поговорим о самом ценном активе, который есть у каждого из нас — о человеческом капитале. Это не просто вы сами, а все ваши знания, навыки, опыт, состояние здоровья и мотивация. Человеческий капитал — это ваше невидимое богатство. Чем больше вы в него вкладываете, тем выше будет ваша ценность на рынке труда.
Подобно тому, как предприятие инвестирует в оборудование, вы инвестируете в себя, и эти инвестиции определяют ваш будущий доход и качество жизни.
Человеческий капитал- совокупность знаний, умений, навыков, использующихся для удовлетворения многообразных потребностей человека и общества в целом.
Инвестиции в человеческий капитал — это:
Образование: Учёба в колледже, дополнительные курсы, чтение профессиональной литературы.
Здоровье: Спорт, правильное питание, отказ от вредных привычек. Здоровый человек работает более эффективно.
Профессиональные навыки: Освоение нового оборудования, изучение специализированных программ, получение сертификатов.
Все эти вложения окупаются: чем выше ваш профессиональный уровень, тем выше ваша зарплата.
2. Основы экономического поведения человека
Экономическое поведение — это то, как мы принимаем решения о расходах и сбережениях. Оно может быть рациональным или иррациональным.
Рациональное поведение — это когда вы действуете осознанно, чтобы достичь своей цели с минимальными затратами. Вы сравниваете цены, ищете лучшие предложения и планируете.
Иррациональное поведение — это спонтанные, эмоциональные покупки, которые не всегда нужны. Например, покупка дорогого гаджета, на который вы потратили всю стипендию, — это иррациональное решение.
Рациональное поведение — это ключевой навык финансово грамотного человека.
3. Потребности и блага
Потребности — это то, в чём мы нуждаемся, и то, что побуждает нас к действию. Они бывают разных видов и уровней. Самая известная классификация — это пирамида потребностей Маслоу.
- Первичные потребности: это базовые вещи, без которых невозможно выживание:
- Физиологические: еда, вода, воздух, сон.
- Экзистенциальные: безопасность, стабильность, защита.
- Вторичные потребности: это то, что делает нашу жизнь комфортнее и полнее:
- Социальные: общение, дружба, принадлежность к группе.
- Престижные: уважение, признание, статус.
- Духовные: саморазвитие, самореализация, творчество.
Потребности удовлетворяются с помощью благ и услуг.
- Блага — это товары, которые можно потрогать и использовать (еда, одежда, инструменты, горнодобывающее оборудование).
- Услуги — это действия, которые удовлетворяют потребности (ремонт, обучение, транспорт, медицинская помощь).
Практическое задание
Задание: Составить личную карту потребностей и благ.
Инструкция:
- На листе бумаги или в электронном виде начертите таблицу.
- Заполните таблицу, указав свои потребности и блага/услуги для их удовлетворения.
- Разделите свои потребности на два типа:
- Первичные (то, без чего нельзя обойтись).
- Вторичные (то, что делает жизнь комфортнее).
- Заполните таблицу по образцу, добавив свои пункты.
|
Потребность (категория) |
Что для этого нужно (благо или услуга) |
Тип потребности (первичная/вторичная) |
|
Пример: Питание |
Еда (продукт) |
Первичная |
|
Пример: Передвижение |
Общественный транспорт (услуга) |
Первичная |
|
Пример: Отдых |
Поход в кино (услуга) |
Вторичная |
|
1. |
||
|
2. |
||
|
3. |
||
|
4. |
||
|
5. |
Экспортировать в Таблицы
Вопросы для обсуждения:
- Какие из ваших потребностей можно удовлетворить без больших финансовых затрат?
- Какие блага или услуги из вашего списка можно создать самому или оказать кому-то ещё?
Пример заполнения таблицы
|
Потребность (категория) |
Что для этого нужно (благо или услуга) |
Тип потребности (первичная/вторичная) |
|
1. Питание |
Продукты (хлеб, молоко), обед в столовой (услуга) |
Первичная |
|
2. Жильё |
Аренда комнаты (услуга), оплата коммунальных услуг (услуга) |
Первичная |
|
3. Безопасность |
Качественная спецодежда (благо), страховка (услуга) |
Первичная |
|
4. Отдых |
Поход в кино или кафе (услуга), музыкальный альбом (благо) |
Вторичная |
|
5. Общение |
Мобильная связь и интернет (услуга) |
Первичная |
|
6. Самореализация |
Учебники по программированию (благо), онлайн-курс (услуга) |
Вторичная |
|
7. Транспорт |
Проездной билет (благо), такси (услуга) |
Первичная |
|
8. Саморазвитие |
Посещение библиотеки (услуга), покупка книг (благо) |
Вторичная |
|
9. Здоровье |
Медикаменты (благо), консультация врача (услуга) |
Первичная |
|
10. Хобби |
Спортивный инвентарь (благо) |
Вторичная |
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Составление личного финансового плана, оценка его баланса.
Тип занятия: Практическая работа №1
Цели занятия:
· Обучающая: Научить обучающихся составлять личный финансовый план и оценивать его баланс (дефицит, профицит).
· Развивающая: Развить навыки финансового анализа, планирования и принятия рациональных решений.
· Воспитательная: Повысить ответственность за управление личными финансами.
Планируемые результаты:
· Предметные: Обучающиеся смогут определить доходы и расходы, классифицировать их, составить простой финансовый план, а также рассчитать и оценить баланс.
· Метапредметные: Обучающиеся смогут структурировать информацию, делать выводы на основе расчетов и применять теоретические знания на практике.
· Личностные: Обучающиеся осознают важность финансового планирования для достижения личных и профессиональных целей.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Задаёт вопросы для повторения: "Что такое доходы?", "Что такое расходы?", "В чём разница между бюджетом, дефицитом и профицитом?" |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Объясняет цель и задачи практической работы: составить личный финансовый план на месяц. • Объясняет порядок работы: определение доходов, расходов и расчёт баланса. • Даёт инструкцию по оформлению работы. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Предлагает обучающимся приступить к выполнению задания. • Инструктирует по заполнению таблицы доходов и расходов. • Консультирует по возникающим вопросам. • Помогает с расчётами и анализом баланса. |
Самостоятельно работают, заполняют таблицу, делают расчеты |
Самостоятельная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
Обобщает результаты работы. Подчёркивает, что финансовый план — это гибкий инструмент, который нужно постоянно корректировать. |
Отвечают на вопросы, анализируют свою работу. |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задаёт вопросы для обратной связи |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Предлагает отслеживать реальные расходы в течение недели и сравнить их с планом. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Практическая работа №1: Составление личного финансового плана
Тема: Составление личного финансового плана, оценка его баланса.
Цель: Научиться составлять личный финансовый план, рассчитывать доходы и расходы, а также оценивать финансовый баланс.
Задание: Составьте свой личный финансовый план на один месяц. Используйте свои реальные данные или, если пока нет дохода, возьмите гипотетическую сумму (например, 20 000 рублей).
Часть 1. Доходы
- Перечислите все источники своего ежемесячного дохода.
- Рассчитайте общую сумму доходов.
|
Источник дохода |
Сумма (рублей) |
|
Пример: Стипендия |
10 000 |
|
Пример: Подработка |
5 000 |
|
1. |
|
|
2. |
|
|
3. |
|
|
Итого доходов: |
Часть 2. Расходы
- Перечислите все свои ежемесячные расходы.
- Разделите их на обязательные (то, без чего нельзя обойтись) и желательные (необязательные траты).
- Рассчитайте общую сумму расходов.
|
Категория |
Описание |
Сумма (рублей) |
|
Обязательные |
Питание, транспорт, коммунальные платежи |
|
|
Желательные |
Развлечения, хобби, новая одежда |
|
|
Итого расходов: |
Часть 3. Расчёт и анализ баланса
- Рассчитайте финансовый баланс: Баланс=Итого доходов−Итого расходов
- Баланс: ______________ рублей.
- Оцените свой баланс:
- Если Баланс > 0, у вас профицит (доходы больше расходов).
- Если Баланс < 0, у вас дефицит (расходы больше доходов).
- Если Баланс = 0, у вас сбалансированный бюджет.
- Ответьте на вопросы для анализа:
- Какой у вас получился баланс: профицит, дефицит или сбалансированный бюджет?
- Если у вас дефицит, какие расходы вы могли бы сократить, чтобы его избежать? Приведите 2-3 конкретных примера.
- Если у вас профицит, как вы могли бы использовать эти деньги наиболее рационально? Предложите 2-3 варианта.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Банки и банковские депозиты. Роль депозита в личном финансовом плане
Тип занятия: Лекция
Цель: Сформировать у обучающихся базовые знания о банках и банковских депозитах, а также понимание их роли в личном финансовом планировании.
Задачи:
- Образовательные: ознакомить с понятием и функциями банка; рассмотреть виды банковских депозитов и их характеристики; сформировать представление о системе гарантирования вкладов.
- Развивающие: развивать навыки анализа и сравнения банковских продуктов; формировать умение принимать обоснованные финансовые решения.
- Воспитательные: воспитывать ответственное отношение к личным финансам; формировать культуру финансового планирования.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Задает вопросы для проверки домашнего задания и закрепления предыдущей темы. Например: "Что такое личный финансовый план?", "Какие виды доходов и расходов вы знаете?". |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
1. Понятие "Банк". Разъясняет функции и роль банков в экономике. Объясняет, чем банк отличается от других финансовых организаций. 2. Банковские депозиты. Дает определение банковскому депозиту. Рассказывает о видах депозитов (срочные, до востребования) и их основных характеристиках. 3. Виды банковских вкладов. Подробно разбирает виды вкладов: срочные, до востребования, с возможностью пополнения и частичного снятия, мультивалютные. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Беседа |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
4. Как выбрать депозит. Объясняет, на что нужно обращать внимание при выборе депозита: процентная ставка, срок, условия пополнения и снятия, капитализация процентов. 5. Система гарантирования вкладов. Рассказывает о роли Агентства по страхованию вкладов (АСВ) и сумме страхового возмещения в 2025 году. 6. Роль депозита в личном финансовом плане. Объясняет, как депозиты помогают достичь финансовых целей, накопить на крупные покупки и создать финансовую "подушку безопасности". |
Самостоятельно работают, заполняют таблицу, делают расчеты |
Беседа |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Задает вопросы по новому материалу. Например: "Какие риски несёт вкладчик?", "Что такое АСВ и для чего оно нужно?". Предлагает решить мини-задачу: "У вас есть 100 000 рублей, вы хотите накопить 120 000 за год. Какой депозит вы выберете и почему?". |
Отвечают на вопросы, анализируют свою работу. |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задаёт вопросы для обратной связи |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Дает домашнее задание: "Изучить предложения 3-4 банков по депозитам для физических лиц. Проанализировать и сравнить их по ключевым параметрам. Подготовить небольшое устное сообщение." |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Фронтальный опрос:
"Что такое личный финансовый план?"
"Какие виды доходов и расходов вы знаете?".
I. Понятие "Банк"
Банк — это не просто финансовая организация, а ключевой институт в экономике любой страны. Его основная функция — посредничество между теми, у кого есть свободные денежные средства (вкладчики), и теми, кто в них нуждается (заемщики).
Основные функции банков:
1. Привлечение денежных средств: Банки принимают деньги от населения и организаций на депозиты (вклады). За это они выплачивают вкладчикам проценты. Это главный источник ресурсов для банка.
2. Кредитование: Банк предоставляет кредиты физическим и юридическим лицам. Заемщики, в свою очередь, возвращают деньги с процентами. Разница между процентами по кредитам и депозитам составляет основной доход банка.
3. Осуществление расчетов: Банки проводят платежи между клиентами, а также с другими банками. Это включает в себя переводы, оплату счетов и зарплатные проекты.
4. Эмиссия платежных карт: Выпуск и обслуживание дебетовых и кредитных карт.
Банковская система России имеет двухуровневую структуру.
Первый уровень — Центральный банк Российской Федерации (ЦБ РФ). Это главный банк страны, который не работает с обычными людьми и не выдаёт кредиты. Его основные функции:
- Денежная политика: Он управляет количеством денег в обращении.
- Регулирование: Он устанавливает правила для всех остальных банков.
- Контроль: Он следит за стабильностью всей банковской системы.
- Эмиссия денег: ЦБ печатает деньги.
Второй уровень — Коммерческие банки. Это те банки, с которыми мы взаимодействуем каждый день. Их главная задача — удовлетворять финансовые потребности населения и предприятий.
Банк отличается от других финансовых организаций (например, микрофинансовых организаций или инвестиционных компаний) тем, что он имеет право привлекать деньги от населения во вклады, а также находится под строгим контролем государства, в частности, Центрального банка.
II. Банковские депозиты и их виды
Банковский депозит (вклад) — это денежные средства, переданные вами банку на определенный срок или до востребования для хранения и получения дохода в виде процентов. Депозит — один из самых простых и надежных инструментов для сбережений.
Основные виды депозитов:
- Депозит "до востребования": Вы можете снять деньги в любой момент без потери процентов. Однако процентная ставка по таким вкладам, как правило, очень низкая, так как банк не может свободно распоряжаться этими средствами.
- Срочный депозит: Вы размещаете деньги на определенный срок (например, 3 месяца, 1 год, 5 лет) под фиксированную процентную ставку. Если вы снимаете деньги досрочно, то теряете все или часть начисленных процентов.
- При простой ставке: начисление процентов осуществляется в конце периода размещения средств. Базой для начисления процентов служит первоначально размещенная сумма.
- При сложной ставке: после окончания очередного периода начисления доход не выплачивается, а присоединяется к остатку, который имеется на начало этого периода. В последующие периоды проценты начисляются на сумму с прибавленными в предыдущие интервалы времени процентами.
Характеристики, на которые стоит обращать внимание при выборе депозита:
- Процентная ставка: Это главный показатель доходности. Чем выше ставка, тем больше ваш доход.
- Срок: От него зависит ставка и возможность досрочного снятия.
- Условия пополнения и снятия: Некоторые вклады позволяют пополнять их, другие — нет. То же касается и частичного снятия средств.
- Капитализация процентов: Это процесс, когда начисленные проценты прибавляются к основной сумме вклада, и в следующем периоде проценты начисляются уже на большую сумму.
III. Система гарантирования вкладов (АСВ)
Чтобы защитить вкладчиков от рисков банкротства банков, в России действует Система гарантирования вкладов (СГВ), которую управляет Агентство по страхованию вкладов (АСВ).
- Как это работает: Все банки, которые работают с вкладами физических лиц, являются участниками этой системы. Они делают обязательные взносы в специальный фонд.
- Сумма страхового возмещения: Если у банка отзывают лицензию, АСВ возвращает вкладчикам их деньги. По состоянию на 2025 год сумма страхового возмещения составляет до 1,4 млн рублей по каждому банку на одного вкладчика. Это значит, что если у вас в одном банке лежит 1,4 млн рублей и он обанкротится, вы получите всю сумму. Если у вас несколько счетов в одном банке, общая сумма возмещения все равно не превысит 1,4 млн рублей. Чтобы застраховать большую сумму, можно разместить ее в разных банках.
- Особые случаи: В некоторых ситуациях (например, при продаже недвижимости или получении наследства) сумма страхового возмещения может быть временно увеличена до 10 млн рублей.
IV. Роль депозита в личном финансовом плане
Депозит — это не способ быстро заработать, а, в первую очередь, инструмент для сохранения и приумножения сбережений. Он играет важную роль в личном финансовом плане:
- Накопление на крупные цели: Депозит помогает накопить на покупку автомобиля, квартиры, образование или отпуск.
- Создание "финансовой подушки безопасности": Депозит обеспечивает запас средств на случай непредвиденных ситуаций (потеря работы, болезнь).
- Защита от инфляции: Даже невысокий процент по вкладу помогает частично компенсировать обесценивание денег из-за инфляции.
Правильно выбранный депозит — это надежная основа вашего личного финансового плана, которая помогает достичь поставленных целей без значительных рисков.
Задача: У вас есть 100 000 рублей, и вы хотите накопить 120 000 рублей за один год. Какой депозит вы выберете и почему?
Шаг 1: Определение цели и необходимой доходности
- Начальная сумма: 100 000 рублей
- Конечная цель: 120 000 рублей
- Срок: 1 год
Чтобы достичь цели, вам нужно заработать 20 000 рублей дохода. Вычисляем требуемую годовую процентную ставку:
20000 руб.\100000 руб×100%=20%
Таким образом, вам нужен депозит с годовой ставкой не менее 20%.
Шаг 2: Анализ условий депозитов
В 2025 году депозиты с такой высокой ставкой найти маловероятно, поскольку средняя ставка по вкладам обычно значительно ниже. Если бы вы нашли такой депозит, это был бы очень рискованный продукт, который, скорее всего, не попадает под страховку АСВ.
Чтобы достичь вашей цели, вам нужно будет рассмотреть другие варианты, такие как пополнение вклада или выбор более доходного инструмента.
Шаг 3: Выбор стратегии
В связи с низкой процентной ставкой по депозитам, вам нужно выбрать один из следующих вариантов:
Вариант 1: Пополнение вклада Вы выбираете депозит с функцией пополнения. Выбираем депозит со ставкой, например, 15% годовых. Для того, чтобы за год накопить 120 000 рублей, вам нужно ежемесячно пополнять ваш депозит на определенную сумму. При ежемесячной капитализации процентов, вам потребуется вносить 1 667 рублей ежемесячно, чтобы достичь цели. Расчеты:
- Первоначальный вклад: 100 000 рублей
- Доход от процентов (15% годовых): 15 000 рублей за год.
- Сумма через год: 100 000 + 15 000 = 115 000 рублей.
- Недостающая сумма: 120 000 - 115 000 = 5 000 рублей
- Ежемесячное пополнение: 5 000 / 12 = 417 рублей.
Вы выбираете депозит с возможностью пополнения, чтобы ежемесячно вносить по 417 рублей.
Вариант 2: Комбинирование инструментов Если вы не хотите или не можете регулярно пополнять вклад, вам нужно рассмотреть более доходные инвестиционные инструменты, такие как инвестиции в ценные бумаги или ПИФы. Эти инструменты, однако, несут гораздо больший риск потери средств. В этом случае вы можете разделить 100 000 рублей на две части:
- 80 000 рублей положить на банковский депозит, чтобы снизить риски, и застраховать свои средства.
- 20 000 рублей инвестировать в более рисковые активы. В таком случае вы можете достичь своей цели, но вы должны будете быть готовы к риску потери части вложенных средств.
Вывод:
Для достижения цели в 120 000 рублей за один год, наиболее рациональным и безопасным будет выбрать срочный депозит с возможностью пополнения и ежемесячно вносить дополнительную сумму. Таким образом, вы не только достигнете цели, но и минимизируете риски, так как ваши вклады будут застрахованы в АСВ.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Анализ финансовых рисков при заключении депозитного договора
Тип занятия: Практическая работа №2
Цель занятия: Сформировать умение идентифицировать и оценивать финансовые риски, связанные с размещением средств на банковских депозитах.
Задачи:
Образовательные: Закрепить знания о видах финансовых рисков (кредитный, инфляционный, риск ликвидности). Научить анализировать условия депозитного договора на предмет скрытых рисков. Сформировать навык сравнения условий различных депозитных продуктов.
Развивающие: Развивать критическое мышление и аналитические способности. Развивать умение работать в команде и аргументированно отстаивать свою позицию.
Воспитательные: Воспитывать финансовую ответственность и осознанность. Формировать понимание важности чтения договоров перед их подписанием.
Планируемы результаты:
Предметные: Студент
будет знать основные виды рисков при размещении депозита; уметь анализировать
условия депозитного договора и рассчитывать реальную доходность с учетом
рисков.
Метапредметные: Студент будет уметь анализировать информацию,
принимать взвешенные финансовые решения, работать в команде.
Личностные: Студент осознает важность оценки рисков при управлении
личными финансами.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
С какими рисками может столкнуться человек, размещая деньги в банке? Что такое инфляционный риск? Что означает фраза "вклады застрахованы"? От всех ли рисков это страхует? |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Делит группу на команды по 3-4 человека. Раздает каждой команде кейс-задачу и фрагмент депозитного договора. Инструктирует о порядке работы: проанализировать условия, выявить риски, рассчитать реальную доходность, принять решение. Выполняет роль консультанта. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Самостоятельная |
Индивидуальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Продолжают писать практическую работу |
Самостоятельно работают |
Самостоятельная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
"Какой самый главный вывод можно сделать из сегодняшней работы?" |
Отвечают на вопросы, анализируют свою работу. |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задаёт вопросы для обратной связи |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Дает дифференцированное
задание: |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Практическая работа №2 «Анализ финансовых рисков при заключении депозитного договора»
Цель работы: Научиться выявлять, анализировать и оценивать финансовые риски, связанные с размещением средств на банковских депозитах, на основе условий депозитного договора.
1. Подготовка к работе
2. Повторите ключевые понятия:
o Кредитный риск — риск банкротства банка (отзыва лицензии).
o Инфляционный риск — риск обесценивания сбережений из-за превышения инфляции над доходностью вклада.
o Риск ликвидности — риск невозможности получить деньги без потерь до окончания срока вклада.
o Система страхования вкладов (АСВ) — гарантирует возврат до 1,4 млн руб на одного вкладчика в одном банке.
3.
Изучите структуру депозитного договора:
Обратите внимание на разделы:
o Процентная ставка и порядок начисления процентов.
o Условия досрочного расторжения.
o Порядок пополнения и частичного снятия.
o Пролонгация (автоматическое продление).
4. Возьмите с собой:
o Калькулятор.
o Ручку и бумагу для расчетов.
o Доступ к интернету (для проверки актуальных условий договоров).
2. Порядок выполнения работы
Шаг 1. Изучите условия депозитного договора
· Выпишите основные параметры:
o Сумма вклада.
o Срок.
o Процентная ставка (номинальная).
o Наличие капитализации.
o Условия досрочного расторжения (ставка при закрытии, штрафы).
o Возможность пополнения/снятия.
Шаг
2. Проведите анализ рисков
Для каждого риска дайте оценку и приведите расчеты:
1. Кредитный риск:
o Проверьте, участвует ли банк в системе страхования вкладов (АСВ).
o Если сумма вклада превышает 1,4 млн руб., предложите стратегию диверсификации (разделение средств между разными банками).
2. Инфляционный риск:
o
Рассчитайте реальную доходность вклада:
Реальная ставка ≈ Номинальная ставка -
Прогнозируемая инфляция.
o Пример: При ставке 7% и инфляции 6% реальная доходность составит всего 1%.
3. Риск ликвидности:
o Проанализируйте условия досрочного расторжения.
o
Рассчитайте, сколько денег получите при досрочном снятии:
Доход = Сумма × (Пониженная ставка / 365 ×
Кол-во дней).
o Оцените, насколько удобно пополнение/снятие для ваших целей.
Шаг 3. Сформулируйте выводы и рекомендации
· Ответьте на вопросы:
o Насколько надежен данный вклад?
o Соответствует ли он вашим финансовым целям (накопление, сбережение, доступ к деньгам)?
o Какие риски являются наиболее критичными?
· Дайте рекомендации:
o Выбрать этот вклад или поискать альтернативу.
o Как снизить выявленные риски (например, разбить сумму на несколько вкладов).
Примеры формул для расчетов
1.
Реальная доходность:
Реальная ставка = Номинальная ставка -
Инфляция
2.
Доход при досрочном снятии:
Доход = Сумма × (Пониженная ставка / 365 ×
Кол-во дней)
3.
Сумма с учетом капитализации:
Сумма = P × (1 + r/n)^(n×t),
где P — начальная
сумма, r — ставка, n — число периодов капитализации в
году, t — срок в годах.
Кейс
1: "Вклад на черный день"
Студент К. получил стипендию в размере 120 000 руб. и хочет положить ее в банк
на случай непредвиденных обстоятельств. Он рассматривает два варианта:
1. Вклад "Стабильный" под 7% годовых с ежемесячной капитализацией, но с условием: при досрочном закрытии проценты выплачиваются по ставке 0.1%.
2. Вклад "Либерти" под 5.5% годовых с возможностью частичного снятия без потери процентов на неснятую сумму.
Проанализируйте риски каждого варианта. Какой вклад посоветуете К.? Обоснуйте.
Кейс
2: "Пенсионные накопления"
Пенсионерка М. хочет разместить 400 000 руб., чтобы получать дополнительный
доход к пенсии. Банк предлагает ей "Специальный пенсионный вклад" под
8% годовых на 3 года с выплатой процентов в конце срока. Годовая инфляция
прогнозируется на уровне 7.5%.
Рассчитайте реальную доходность вклада. Есть ли у М. риск того, что ее сбережения обесценятся? Каков главный риск такого вклада для пенсионерки?
Кейс
3: "Крупная сумма"
Семья З. продала дачу и получила 2 100 000 руб. Они планируют положить эти
деньги на депозит на 2 года. Менеджер банка предлагает оформить один вклад на
всю сумму под 7% годовых.
Изучите правила системы страхования вкладов. Каков главный риск предложения менеджера? Как семье следует поступить, чтобы смягчить этот риск?
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Виды инвестиций. Ценные бумаги и их доходность. Инвестиционный портфель.
Тип занятия: Лекция
Цель: Сформировать у обучающихся систему знаний об основных видах инвестиций.
Задачи:
· Образовательная:
o Раскрыть сущность понятий «ценные бумаги» (акция, облигация), «доходность», «риск», «инвестиционный портфель».
o Научить рассчитывать простую доходность инвестиций.
· Развивающая:
o Развивать аналитическое мышление, умение сравнивать, классифицировать и делать выводы.
o Развивать финансовую логику и умение оценивать риск и доходность финансовых инструментов.
· Воспитательная:
o Воспитывать ответственное и грамотное отношение к личным финансам.
o Сформировать понимание важности долгосрочного планирования и диверсификации рисков.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Задает вопросы: - Что такое сбережения? - В чем разница между сбережением и инвестированием? - Куда люди обычно вкладывают деньги? |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Объясняет понятие инвестиций. Инвестиции - Реальные (недвижимость, бизнес, золото) - Финансовые (ценные бумаги, вклады, валюта). Акцент на том, что занятие посвящено финансовым инвестициям. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Самостоятельная |
Индивидуальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Дает определение ценной бумаги. Объясняет ключевые различия между акцией (доля в компании) и облигацией (долговая расписка). Использует таблицу на слайде и раздает ее бумажный вариант. Объясняет формулы расчета доходности для разных инструментов. - Акция: (Дивиденды + (Цена продажи - Цена покупки)) / Цена покупки * 100% - Облигация: (Сумма купонов + (Номинал - Цена покупки)) / Цена покупки * 100% |
Конспектируют |
Беседа |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Проводит интерактивный опрос или предлагает мини-кейс: «Петя купил акцию Х за 1000 руб. и получил дивиденды 50 руб. Через год он продал ее за 1100 руб. Какова его доходность?» «Как диверсифицировать портфель на 100 000 руб.?» |
Решают задачу |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задаёт вопросы для обратной связи |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Конспект лекции. Выучить основные определения. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Давайте начнем с простого. В чем разница между сбережениями и инвестициями?
Сбережения – это деньги, отложенные «под подушку» или на сберегательный счет для сохранения. Их главная цель – безопасность и ликвидность (быстрый доступ).
Инвестиции – это вложение денег с целью их приумножения, получения дохода. Цель – заработать, но всегда с определенным риском.
Куда люди могут вкладывать деньги? (Ответы студентов: недвижимость, банковский вклад, валюта, золото, бизнес, криптовалюта).
Верно! Все это – объекты для вложений. Сегодня мы систематизируем эти знания и подробно разберем самые популярные финансовые инструменты.
Виды инвестиций
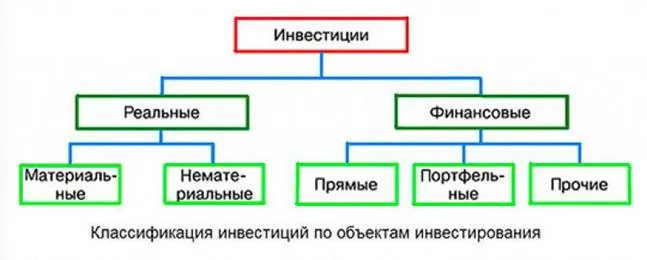
1. Реальные инвестиции – вложение средств в материальные, осязаемые активы.
o Примеры: Покупка недвижимости (для сдачи в аренду или перепродажи), вложение в бизнес (стартап или открытие своего дела), покупка золота, антиквариата, предметов искусства.
2. Финансовые инвестиции – вложение средств в финансовые активы, которые сами по себе не имеют материальной формы, но дают право на получение дохода.
o Примеры: Банковские вклады (депозиты), ценные бумаги (акции, облигации), паи в инвестиционных фондах (ПИФы), валюта, криптовалюты.
Сегодня мы фокусирруемся на финансовых инвестициях, а именно на ценных бумагах.
Ценные бумаги: Акции и Облигации
Ценная бумага – это документ, удостоверяющий с
соблюдением установленной формы и обязательных реквизитов имущественные права,
осуществление или передача которых возможны только при его предъявлении.
Проще говоря, это «бумага», которая подтверждает ваше право на что-либо: на часть компании или на возврат долга.
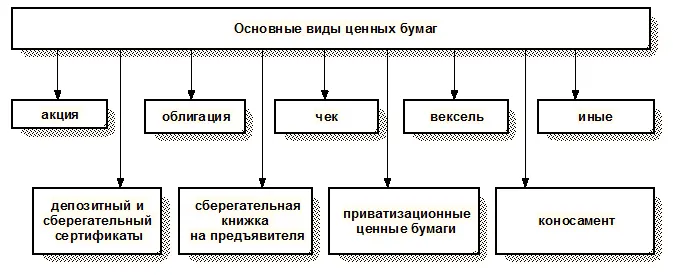
Две главные ценные бумаги, которые нужно знать:
|
Критерий |
АКЦИЯ |
ОБЛИГАЦИЯ |
|
Сущность |
Доля в компании. Вы становитесь совладельцем. |
Долговая расписка. Вы становитесь кредитором. |
|
Доход |
1. Дивиденды – часть прибыли компании. |
1. Купонный платеж – фиксированные
«проценты». |
|
Риск |
Выше. Доход не гарантирован. Цена может упасть. Компания может обанкротиться. |
Ниже. Купоны и номинал обычно гарантированы. При банкротстве владельцы облигаций имеют приоритет в выплатах. |
|
Срок |
Бессрочная. Существует, пока существует компания. |
Имеет конкретный срок погашения (1, 3, 5, 10 лет). |
|
Эмитент |
Только акционерные общества (АО). |
Государство (ОФЗ), муниципалитеты, компании. |
Облигация — это долговая ценная бумага, по которой эмитент (тот, кто её выпустил) обязуется выплатить вам номинальную стоимость в определённую дату (дата погашения), а также периодически выплачивать заранее известный процентный доход (купон).
Проще говоря, покупая облигацию, вы даёте деньги в долг.
Ключевые термины:
· Эмитент – организация, которая выпустила (эмитировала) ценную бумагу.
· Номинал – начальная стоимость ценной бумаги, указанная на ней.
· Курсовая стоимость – цена, по которой бумага торгуется на рынке прямо сейчас.
· Дивиденды – часть прибыли компании, распределяемая между акционерами.
· Купон – регулярный процентный платеж по облигации.
Доходность: как считать прибыль?
Доходность – это показатель, который измеряет эффективность инвестиций, обычно в процентах годовых.
Общая формула:
Доходность = (Доход / Сумма вложений) * 100%
А) Доходность акции:
Д = (Дивиденды + (Цена продажи - Цена покупки)) / Цена покупки * 100%
· Пример: Вы купили акцию за 1000 руб. За год получили дивидендов 50 руб. и продали акцию за 1100 руб.
o Доход = 50 + (1100 - 1000) = 150 руб.
o Доходность = (150 / 1000) * 100% = 15% годовых.
Б) Доходность облигации:
Д = (Сумма купонов + (Номинал - Цена покупки)) / Цена покупки * 100%
· Пример: Вы купили облигацию номиналом 1000 руб. за 980 руб. Купонный доход составляет 40 руб. в год. Через год вам вернули номинал.
o Доход = 40 + (1000 - 980) = 60 руб.
o Доходность = (60 / 980) * 100% ≈ 6,12% годовых.
Инвестиционный портфель и диверсификация
Существует золотое правило инвестиций: Чем выше потенциальная доходность, тем выше риск. Акции могут принести +50%, но могут и -30%. Облигации принесут скромные 5-7%, но с гораздо большей вероятностью.
Как снизить риски? Нельзя класть все яйца в одну корзину!
· Инвестиционный портфель – это совокупность всех ваших инвестиционных активов (акций, облигаций, вкладов и т.д.).
· Диверсификация – стратегия распределения капитала между разными активами для снижения рисков.
Принцип: Если одна бумага или сектор экономики просядет, убытки по ним компенсируются доходностью других бумаг в портфеле.
Виды портфелей (примеры):
· Консервативный: 80% облигаций (ОФЗ, надежные корпоративные) + 20% акций (голубые фишки). Цель – сохранение капитала и стабильный небольшой доход.
· Умеренный (сбалансированный): 50% акций + 50% облигаций. Цель – умеренный рост с умеренным риском.
· Агрессивный: 80-90% акций (в т.ч. рискованные) + 10-20% прочих активов. Цель – максимальный рост, готовность к большим колебаниям стоимости.
Заключение
Итак, сегодня мы узнали:
1. Инвестиции делятся на реальные и финансовые.
2. Две ключевые ценные бумаги – акция (доля, высокий риск/доходность) и облигация (долг, низкий риск/доходность).
3. Доходность можно и нужно рассчитывать.
4. Главный принцип грамотного инвестора – диверсификация рисков через формирование инвестиционного портфеля.
Грамотное инвестирование – это не азартная игра, а продуманная стратегия, основанная на знаниях, терпении и понимании своих целей и готовности к риску.
Мини-кейс:
«Петя купил акцию Х за 1000 руб. и получил дивиденды 50 руб. Через год он продал ее за 1100 руб. Какова его доходность?»
Решение:
1. Определяем общий финансовый результат (доход):
o Дивидендный доход: +50 руб.
o Доход от роста стоимости акции (капитальная прибыль): Цена продажи (1100 руб.) - Цена покупки (1000 руб.) = +100 руб.
o Общий доход = Дивиденды + Капитальная прибыль = 50 руб. + 100 руб. = 150 руб.
2. Рассчитываем доходность:
o Мы знаем начальную сумму вложений (капитал) – это цена покупки: 1000 руб.
o Формула доходности: (Общий доход / Сумма вложений) * 100%
o Подставляем числа: (150 руб. / 1000 руб.) * 100% = 0.15 * 100% = 15%
Ответ: Доходность Пети от инвестиции в акцию компании “Х” составила 15% годовых.
Разбор для студентов (как это можно объяснить на занятии):
«Давайте разберем действия Пети по шагам. Он вложил 1000 рублей. В течение года он получил два вида дохода:
1. Пассивный доход (дивиденды) в размере 50 рублей. Компания поделилась с ним, как с совладельцем, частью своей прибыли.
2. Доход от роста стоимости акции. Он купил за 1000, а продал за 1100, значит, заработал на этой разнице еще 100 рублей.
В сумме его прибыль составила 150 рублей. Теперь посчитаем, какой процент от его первоначальных вложений составляет эта прибыль. 150 рублей от 1000 рублей – это 15%. Это и есть доходность за год или доходность в процентах годовых.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Кредит. Основные характеристики кредита, его роль в личном финансовом плане. Виды банковских кредитов для физических лиц.
Цель: Сформировать у обучающихся систематизированное представление о сущности кредита, его основных характеристиках и роли в личном финансовом планировании, а также умение анализировать и сравнивать различные виды банковских кредитов для физических лиц для принятия взвешенных финансовых решений.
Тип занятия: Лекция
Задачи занятия:
Образовательная: Сформировать у студентов системное представление о кредитах как финансовом инструменте, их основных характеристиках и видах.
Развивающая: Развить критическое мышление при оценке кредитных предложений и их влияния на личный финансовый план.
Воспитательная: Повысить финансовую ответственность и предостеречь от неразумного использования кредитов.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Обсуждение с учащимися их представлений о кредите. Вопросы: "Что такое кредит?", "Кредит - это хорошо или плохо?". |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
1. Понятие кредита: Определение, его роль в экономике. 2. Характеристики кредита: Объяснение понятий: процентная ставка (номинальная и эффективная), срок кредита, аннуитетные и дифференцированные платежи |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
3. Виды кредитов: Классификация по целям: потребительский, ипотечный, автокредит, кредитные карты. Объяснение особенностей каждого. 4. Роль кредита в личном финансовом плане: Рассказ о том, когда кредит может быть полезным инструментом, а когда — стать долговой ловушкой. |
Конспектируют |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Краткий обзор ключевых понятий. |
Слушают, задают вопросы |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Вопросы к аудитории: "Что нового вы узнали?", "На что будете обращать внимание при выборе кредита?". |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Найти и сравнить условия по потребительскому кредиту в трех разных банках. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Вопрос к аудитории: "Что такое кредит в вашем понимании? Это хорошо или плохо? Когда, по-вашему, кредит — это правильное решение, а когда — ошибка?"
Обсуждение: Кредит — это финансовый инструмент, который может как помочь достичь целей (например, купить жильё), так и стать причиной серьёзных проблем. Сегодня мы разберём, как им пользоваться грамотно.
Понятие и роль кредита
- Определение: Кредит — это передача денег или других ценностей от одного лица (кредитора) другому (заёмщику) на условиях возвратности, срочности и платности.
- Роль: Кредит позволяет приобрести товары или услуги сейчас, не имея достаточных средств. Это ускоряет развитие экономики, способствует росту потребления и помогает решать крупные финансовые задачи.
Основные характеристики кредита
- Процентная ставка: Главная цена кредита.
- Номинальная ставка: Ставка, которая указана в договоре.
- Эффективная ставка: Реальная стоимость кредита, которая включает все дополнительные платежи (комиссии, страховки). Всегда обращайте внимание на неё.
- Срок кредита: Период, на который выдаётся заём. Чем дольше срок, тем меньше ежемесячный платёж, но тем больше переплата по процентам.
- График платежей:
- Аннуитетные платежи: Самый распространённый вид. Ежемесячные платежи одинаковые на протяжении всего срока. В начале вы платите больше процентов, в конце — больше основного долга.
- Дифференцированные платежи: Платежи постепенно уменьшаются. В начале вы платите больше, так как основной долг ещё большой.
Задача на аннуитетный платеж
Сценарий: Вы берёте потребительский кредит на сумму 200 000 рублей на 2 года под 12% годовых. Банк предлагает погашать кредит равными ежемесячными платежами.
Рассчитайте:
- Размер ежемесячного (аннуитетного) платежа.
- Общую сумму, которую вы заплатите банку за весь срок кредита.
- Общую сумму переплаты по кредиту.
Решение задачи на аннуитетный платеж
- Расчет ежемесячного платежа:
Сначала нам нужно найти ежемесячную процентную ставку (i):
i=Годовая_ставка \ 12 =12% \ 12=1%=0.01
Затем определим общее количество платежей (n):
n=2года×12месяцев=24 платежа.
Теперь используем формулу для расчета аннуитетного платежа (A):
A=S× i×(1+i)n \ ( 1+ i)n-1 Где S — это сумма кредита (200 000 руб.).
A=200000× 0.01×(1+0.01)24 \ (1+ 0.01)24 -1=200000×0.01×(1.01)24 \ (1.01)24 -1
A≈200000×0.01×1.2697 \ 1.2697 - 1≈200000×0.012697 \ 0.2697≈200000×0.04708
A≈∗∗9416∗∗ руб.
Итак, ваш ежемесячный платеж составит примерно 9416 рублей.
· Расчет общей суммы к выплате:
- Общая сумма выплат = Ежемесячный платеж × Количество платежей
- 9416×24=∗∗225984∗∗ руб.
· Расчет переплаты по кредиту:
- Переплата = Общая сумма к выплате - Сумма кредита
- 225984−200000=∗∗25984∗∗ руб.
Задача на дифференцированный платеж
Сценарий: Вы берёте кредит на сумму 200 000 рублей на 2 года под 12% годовых. Банк предлагает погашать кредит платежами, которые каждый месяц уменьшаются.
Рассчитайте:
- Размер первого платежа.
- Размер последнего платежа.
- Общую сумму переплаты по кредиту.
Решение задачи на дифференцированный платеж
Дифференцированный платеж состоит из двух частей: постоянной части, которая идет на погашение основного долга, и переменной части, которая идет на погашение процентов.
- Расчет первого платежа:
- Постоянная часть долга: Сумма_кредита \ Срок в месяцах=200000 \ 24≈8333.33 руб.
- Проценты за первый месяц: Проценты начисляются на всю сумму долга. 200000×1%=2000 руб.
- Первый платеж: Постоянная часть + Проценты за первый месяц. 8333.33+2000=∗∗10333.33∗∗ руб.
- Расчет последнего платежа (24-го):
- К последнему месяцу вы уже погасили всю основную сумму долга, поэтому проценты начисляются только на постоянную часть долга за последний месяц.
- Проценты за последний месяц: Постоянная часть долга × Ежемесячная ставка. 8333.33×1%=83.33 руб.
- Последний платеж: Постоянная часть долга + Проценты за последний месяц. 8333.33+83.33=∗∗8416.66∗∗ руб. Как видим, последний платеж значительно меньше первого.
- Расчет переплаты по кредиту:
- Чтобы рассчитать переплату, нужно сложить все проценты за каждый месяц. Проценты начисляются на остаток долга.
- Формула для переплаты при дифференцированном платеже: Переплата=S×i×n+1 \ 2
200000×0.01×24+1 \ 2=200000×0.01×12.5=∗∗25000∗∗ руб. Как видно из расчета, при дифференцированных платежах переплата меньше, чем при аннуитетных (25 000 руб. против 25 984 руб.).
Роль кредита в личном финансовом плане
- Когда кредит полезен:
- Доходный кредит: Когда вы берёте деньги для получения дохода (например, на открытие бизнеса).
- Необходимый кредит: Когда без него невозможно решить важную проблему (например, ипотека, если нет возможности накопить на жильё).
- Когда кредит опасен:
- Кредит на "хотелки": На покупку вещей, которые вам не по карману (новый телефон, дорогая одежда).
- Долговая ловушка: Когда сумма ежемесячных платежей превышает комфортный для вас уровень. Помните, что платежи по всем кредитам не должны превышать 30-40% вашего дохода.
Виды банковских кредитов
- Потребительский кредит: Самый универсальный. Выдаётся на любые цели (покупка бытовой техники, ремонт, отпуск). Обычно не требует залога.
- Ипотека: Кредит на покупку жилья. Выдаётся на долгий срок (10-30 лет), требует залога (сама покупаемая недвижимость). Имеет низкую процентную ставку, но большую сумму переплаты.
- Автокредит: Целевой кредит на покупку автомобиля. Залогом выступает сам автомобиль.
- Кредитная карта: Удобный инструмент с возобновляемым кредитным лимитом и льготным периодом. Если погасить долг в этот период, проценты не начисляются. Требует дисциплины и осторожности.
Подведение итогов: Краткое повторение основных понятий: процентная ставка, переплата, аннуитет, эффективная ставка.
Домашнее задание: Сравнить условия по потребительскому кредиту в трёх банках. Обратите внимание на номинальную и эффективную ставки, срок и возможность досрочного погашения.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Основные понятия расчетно-кассовых операций
Цель: Сформировать у студентов систему знаний о сущности, видах и технологии осуществления расчетно-кассовых операций в банковской системе, а также практические навыки работы с различными формами безналичных и наличных расчетов.
Тип занятия: Лекция
Задачи:
Обучающие:
1. Изучить понятие и сущность расчетно-кассовых операций как вида банковских услуг.
2. Освоить классификацию расчетно-кассовых операций на расчетные (безналичные) и кассовые (наличные).
3. Сформировать понимание технологии безналичных расчетов: внутрибанковских, межбанковских и через СБП.
4. Изучить виды платежных карт (дебетовые, кредитные, с овердрафтом) и их особенности.
5. Познакомиться с содержанием кассовых и валютно-обменных операций банков, включая эквайринг.
Развивающие:
1. Развивать навыки анализа и сравнения различных видов безналичных расчетов (внутрибанковских и межбанковских).
2. Формировать умение классифицировать расчетно-кассовые операции по различным признакам.
3. Развивать логическое мышление при определении оптимального способа платежа в конкретной ситуации.
Воспитательные:
1. Воспитывать понимание важности грамотного выбора формы расчетов для эффективного управления денежными средствами.
2. Формировать осознание ответственности за правильное оформление платежных документов и соблюдение платежной дисциплины.
3. Прививать культуру безналичных расчетов как основы современной финансовой системы.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Фронтальный опрос: Какие вы расчетов вы знаете? Что такое кассовый аппарат и для чего он нужен? В чем разница между наличными и безналичными расчетами |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Сущность и классификация РКО. Технология безналичных расчетов. |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Платежные карты. Валютно-обменные операции. |
Конспектируют |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Краткий обзор ключевых понятий. |
Слушают, задают вопросы |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Что нового узнали на занятии? Какие моменты вызвали затруднения? Где могут пригодиться эти знания? |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Ответить письменно на вопросы, заполнить таблицу и решить задачу. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Фронтальный опрос:
1.Что такое кредит? И какие условия? (возвратность, срочность, платность)
2.Основные характеристики кредита?
3. Виды банковских кредитов?
1. Сущность и классификация РКО
Расчетно-кассовые операции (РКО) – это конкретные действия, выполняемые банком по распоряжению клиента, связанные с движением денег на счетах.
Основные виды операций:
- Расчетные (Безналичные): Перемещение денег между счетами без участия наличных (платежи, переводы).
- Кассовые (Наличные): Прием и выдача физических денежных средств (взнос наличных, снятие).
РАСЧЕТНО-КАССОВЫЕ ОПЕРАЦИИ
├────────────────────────────────────────────────────────────────┤
│ ┌─────────────────────────┐ ┌──────────────────────────────┐ │
│ │ РАСЧЕТНЫЕ ОПЕРАЦИИ │ │ КАССОВЫЕ ОПЕРАЦИИ │ │
│ │ (Безналичные) │ │ (Наличные) │ │
│ ├─────────────────────────┤ ├──────────────────────────────┤ │
│ │ • Платежные поручения │ │ • Прием денег (ПКО) │ │
│ │ • Аккредитивы │ │ • Выдача денег (РКО) │ │
│ │ • Инкассо │ │ • Хранение денег │ │
│ │ • Переводы через СБП │ │ • Инкассация │ │
│ └─────────────────────────┘ └──────────────────────────────┘ │
│ │
│ ┌─────────────────────────┐ ┌──────────────────────────────┐ │
│ │ ПРИХОДНЫЕ ОПЕРАЦИИ │ │ РАСХОДНЫЕ ОПЕРАЦИИ │ │
│ ├─────────────────────────┤ ├──────────────────────────────┤ │
│ │ • Поступление выручки │ │ • Выдача зарплаты │ │
│ │ • Внесение наличных │ │ • Оплата поставщикам │ │
│ │ • Возврат подотчета │ │ • Выдача под отчет │ │
│ └─────────────────────────┘ └──────────────────────────────┘ │
└────────────────────────────────────────────────────────────────┘
2. Технология безналичных расчетов
Безналичные расчеты всегда начинаются с распоряжения клиента и зависят от того, в одном ли банке находятся счета отправителя и получателя.
А. Внутрибанковские операции
Происходят между счетами в одном банке.
- Процесс:
- Клиент создает электронное платежное поручение (через онлайн-банк или мобильное приложение).
- Банк проверяет достаточность средств на счете отправителя.
- Средства моментально списываются со счета отправителя и зачисляются на счет получателя.
- Особенность: Высокая скорость (секунды), минимальная или нулевая комиссия.
Б. Межбанковские операции
Происходят между счетами в разных банках (через платежную систему Банка России или СБП).
- Процесс:
- Банк-отправитель принимает платежное поручение.
- Средства списываются с расчетного счета клиента и переводятся на корреспондентский счет банка-отправителя в Центральном банке (ЦБ).
- ЦБ переводит средства с корсчета банка-отправителя на корсчет банка-получателя.
- Банк-получатель зачисляет средства на счет клиента-получателя.
- Операционный день: Платежи, поступившие до конца операционного дня, обрабатываются в тот же день. После – переносятся на следующий.
В. Расчеты через СБП (Система быстрых платежей)
Используют упрощенные реквизиты (номер телефона).
- Процесс: Мгновенный перевод между любыми банками-участниками 24/7. Это фактически мгновенный межбанковский перевод.
Таблица «Сравнение внутрибанковских и межбанковских переводов»
|
Критерий |
Внутрибанковские |
Межбанковские |
|
Где происходят |
В одном банке |
Между разными банками |
|
Скорость |
Мгновенно (секунды) |
От нескольких часов до 1 дня |
|
Комиссия |
Минимальная / 0 руб. |
Обычно есть (5–50 руб.) |
|
Процесс |
Списание с счета → зачисление на счет |
Через корсчета в ЦБ |
|
Пример |
Сбербанк → Сбербанк |
Сбербанк → ВТБ |
3. Платежные карты
Одним из инструментов совершения безналичных расчетов являются платежные карты.
Платежная карта – это электронный носитель информации, который выпускается и передается в пользование гражданину, индивидуальному предпринимателю, организации банком на основании открытия определенного типа банковского счета по заявлению владельца счета.
Платежные карты бывают:
1. По типу платежной системы:
Международные
Национальные
2. По типу операции:
Дебетовая
Дебетовая с овердрафтом
Кредитная
Дебетовая карта- это инструмент управления счетом, на котором лежат собственные деньги клиента. К дебетовым картам привязаны: пенсии, стипендии, зарплата.
Дебетовая карта с овердрафтом дает возможность потратить больше остатка собственных средств: если свои деньги закончились, то их можно взять в кредит у банка с этой же карты. Нужно контролировать состояние остатка средств на карте и погашать овердрафт вовремя и полностью.
Кредитная карта- это инструмент управления кредитным счетом, средства с которого можно расходовать в пределах кредитного лимита. Рассчитывать такой картой- это значит брать у банка кредит. Прежде чем открыть кредитную карту, необходимо оценить, получится ли вернуть заемные деньги, и сопоставить выплаты по кредиту с доходом.
4.Кассовые и валютно-обменные операции
Основной деятельностью любого банка является расчетно-кассовое обслуживание юридических и физических лиц.
Расчетно-кассовые операции- это операции, связанные с открытием и ведением счетов клиентов в рублях и иностранной валюте, осуществлением по их поручению расчетов и платежей с этих счетов, а также получением и зачисление причитающихся им средств, в безналичной форме, выдачей наличных денег со счета, внесением их на счета, хранением или перевозкой.
Осуществляя расчетно-кассовые операции, банк предлагает физическим и юридическим лицам различные пакеты банковских услуг. Одной из самых распространенных услуг является эквайринг.
Эквайринг- банковская услуга, которая позволяет принимать платежи банковской картой через через специальные устройства приема оплаты.
Интернет-эквайринг- технология, позволяющая принимать к оплате платежные карты в интернете.
Население и организации имеют право осуществлять обменные операции с использованием валюты, поэтому банки часто выступают посредниками в осуществлении этих операций.
Валютно-обменные операции- это продажа или покупка банком наличной иностранной валюты за счет наличных денежных средств резидентов и нерезидентов.
Вопросы для закрепления:
1. Что такое безналичные операции?
2. Что такое денежный перевод?
3. Что такое комиссия банка?
4. Что такое платежная карта?
5. Какие виды платежных карт существуют?
6. Что такое эквайринг и интернет-эквайринг?
Домашнее задание
Задание 1. Ответьте письменно на вопросы (письменно в тетради)
1. Что такое безналичные операции? Приведите 2–3 примера.
2. Что такое денежный перевод и какие виды переводов вы знаете?
3. Что такое комиссия банка и за что она взимается?
4. Что такое платежная карта и для чего она предназначена?
5. Какие виды платежных карт существуют? Дайте краткую характеристику каждому виду.
6. Что такое эквайринг и интернет-эквайринг? Приведите примеры использования.
Задание 2. Заполните таблицу «Сравнение внутрибанковских и межбанковских переводов»
Заполните таблицу, используя материал конспекта:
|
Критерий сравнения |
Внутрибанковский перевод |
Межбанковский перевод |
|
Где происходят |
||
|
Скорость |
||
|
Комиссия |
||
|
Процесс |
||
|
Пример |
Задание 3. Решите практическую задачу
Ситуация: Индивидуальный предприниматель Петров П.П. хочет перевести своему поставщику ООО «ТоргСнаб» 250 000 руб. за поставленные товары. Оба счета открыты в разных банках.
Вопросы:
1. Каким способом Петров может осуществить перевод?
2. Какой документ он должен оформить?
3. Как быстро деньги поступят на счет поставщика?
4. Будет ли комиссия за перевод?
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Заполнение первичных кассовых документов
Тип занятия: Практическая работа №3
Цель: Закрепить теоретические знания о сущности, видах и технологии расчетно-кассовых операций, сформировать практические навыки классификации операций, выбора оптимальных способов безналичных и наличных расчетов, а также оформления первичных кассовых документов и анализа различных ситуаций, возникающих в процессе расчетно-кассового обслуживания.
Задачи:
Образовательная:
1. Изучить сущность и виды расчетно-кассовых операций.
2. Освоить классификацию операций на расчетные (безналичные) и кассовые (наличные).
3. Изучить технологию внутрибанковских, межбанковских переводов и переводов через СБП.
4. Освоить виды платежных карт (дебетовые, кредитные, с овердрафтом) и их назначение.
5. Сформировать понимание сущности эквайринга и интернет-эквайринга.
Развивающая:
1. Развивать навыки классификации расчетно-кассовых операций по различным признакам.
2. Формировать умение сравнивать и выбирать оптимальный способ безналичного перевода в конкретной ситуации.
3. Развивать логическое мышление при определении видов платежных карт и их назначения.
4. Развивать умение принимать обоснованные решения при выборе между наличной и безналичной формами расчетов.
Воспитательная:
1. Воспитывать ответственность за правильное оформление платежных документов и соблюдение платежной дисциплины.
2. Прививать культуру безналичных расчетов как основы современной финансовой системы.
3. Воспитывать внимательность и аккуратность при работе с банковскими и кассовыми документами.
4. Формировать понимание социальной значимости банковской системы в экономике страны.
5. Прививать навыки финансовой грамотности и ответственного использования платежных карт.
6. Воспитывать законопослушность при осуществлении расчетов (соблюдение лимитов и правил).
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Проводит краткий фронтальный опрос по теме «Основные понятия расчетно-кассовых операций» |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
|
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
1. Выдача заданий: 2. Консультация: Осуществляет индивидуальный контроль и оказывает консультативную помощь по мере необходимости. |
Самостоятельно заполняют бланки первичных кассовых документов, используя полученные знания и методические указания. |
Индивидуальная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
Обобщает достижение целей занятия. Оценивает работу группы и отдельных обучающихся |
Оценивают свою работу |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Предлагает ответить на вопросы: «Что было самым сложным?», «Достигнута ли цель занятия?» |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Ответить письменно на вопросы и решить задачу. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Методические рекомендации по выполнению практической работы
1. Инструкция для студентов
Ваша задача — выполнить практическую работу, которая включает тестовые задания, задачи на классификацию и расчетные практические ситуации.
Работа состоит из 5 заданий, три из которых —
практические задачи на анализ безналичных и наличных расчетов.
Внимательно читайте условия каждой ситуации, определяйте вид операции
(безналичная или кассовая), способ расчета и оформляйте ответ в виде краткого
решения или таблицы (при необходимости).
Порядок выполнения работы
1. Выполните тестовые задания (Задания 1–3) — выберите один правильный ответ.
2. Установите соответствие (Задание 4) — соедините вид операции с её характеристикой.
3. Решите практические задачи (Задание 5) — внимательно прочитайте ситуацию, определите тип операции, возможный способ расчета и дайте развернутый ответ на каждый вопрос.
4. Проверьте правильность заполнения ответов.
Важно: Ответы должны быть четкими, обоснованными, с указанием ключевых терминов (платежное поручение, внутрибанковский/межбанковский перевод, СБП, ПКО, РКО).
2. Критерии оценки
Каждое задание оценивается отдельно, суммарный балл
переводится в оценку.
Задание Максимальный балл
Задание 1 (вопросы 1–3) 3
Задание 2 (вопросы 4–5) 2
Задание 3 (вопросы 6–7) 2
Задание 4 (соответствие) 4
Задание 5 (3 практические задачи) 9 (по 3 балла за каждую)
ИТОГО 20
Шкала перевода в оценку:
Баллы Оценка
18–20 5 (отлично)
15–17 4 (хорошо)
12–14 3 (удовлетворительно)
Менее 12 2 (неудовлетворительно)
Практическая работа по теме «Расчетно-кассовые операции (РКО)»
Цель: Закрепить
теоретические знания о сущности, видах и технологии расчетно-кассовых операций,
сформировать практические навыки классификации операций, выбора оптимальных
способов безналичных и наличных расчетов, а также оформления первичных кассовых
документов и анализа различных ситуаций, возникающих в процессе
расчетно-кассового обслуживания.
Вариант 1
Задание 1. Выберите один правильный ответ (3 балла)
1. Расчетно-кассовые
операции — это:
а) Операции по открытию и ведению счетов клиентов в банке
б) Операции, связанные с движением денег на счетах клиентов (безналичные и
наличные)
в) Операции по выдаче кредитов
г) Операции по валютному обмену
Ответ: _______
2. Какая
операция относится к безналичным расчетам?
а) Выдача зарплаты из кассы
б) Внесение наличных денег на счет
в) Платеж по платежному поручению
г) Получение наличных по чеку
Ответ: _______
3. СБП
— это:
а) Система быстрых платежей
б) Сберегательный банк платежей
в) Система банковских переводов
г) Служба безопасности платежей
Ответ: _______
Задание 2. Выберите один правильный ответ (2 балла)
4. Дебетовая
карта предназначена для:
а) Получения кредитных средств
б) Управления счетом с собственными деньгами клиента
в) Совершения операций без открытия счета
г) Хранения сбережений без доступа к деньгам
Ответ: _______
5. В
чем отличие дебетовой карты с овердрафтом от обычной дебетовой карты?
а) Она позволяет оплачивать покупки без PIN-кода
б) Она дает возможность потратить больше остатка собственных средств за счет
кредита банка
в) Она не требует пополнения счета
г) Она не имеет срока действия
Ответ: _______
Задание 3. Выберите один правильный ответ (2 балла)
6. Через
какую систему происходят переводы между разными банками?
а) Через внутрибанковскую систему
б) Через корреспондентские счета в Центральном банке
в) Через систему быстрых платежей только внутри одного банка
г) Через систему прямых расчетов банков
Ответ: _______
7. Внутрибанковские
переводы отличаются от межбанковских:
а) Более низкой скоростью
б) Высокой комиссией
в) Высокой скоростью и минимальной комиссией
г) Необходимостью дополнительного подтверждения
Ответ: _______
Задание 4. Установите соответствие (4 балла)
Соотнесите вид расчетно-кассовой операции с ее характеристикой:
Вид операции Характеристика
1. Платежное поручение А. Прием и выдача наличных физических денег
2. Приходный кассовый ордер (ПКО) Б. Платеж, осуществляемый в безналичной форме
3. Эквайринг В. Прием платежей банковской картой через терминал
4. Расходный кассовый ордер (РКО) Г. Документ, оформляемый при выдаче наличных из кассы
Ответ:
1 —
2 —
3 —
4 —
Задание 5. Решите практические задачи (9 баллов)
Задача 1 (3 балла)
Индивидуальный предприниматель Иванов И.И. хочет перевести своему поставщику ООО «СнабСервис» 150 000 руб. за поставленные материалы. Оба счета открыты в одном банке — ПАО «Сбербанк».
Вопросы:
1. Каким способом ИП Иванов может осуществить перевод?
2. Какой документ он должен оформить?
3. Когда деньги поступят на счет поставщика?
Задача 2 (3 балла)
Организация ООО «ТехноСервис» должна срочно оплатить поставку оборудования своему поставщику ООО «Поставка-Плюс» на сумму 700 000 руб. Счета открыты в разных банках. Сегодня 15:00, операционный день заканчивается в 17:00.
Вопросы:
1. Каким способом можно осуществить перевод?
2. Когда деньги поступят на счет поставщика?
3. Повлияет ли время отправки платежа на срок зачисления?
Задача 3 (3 балла)
Организация ООО «СтройМонтаж» перечислила своему подрядчику аванс в размере 300 000 руб. Однако работы выполнены не были, и стороны расторгли договор. Подрядчик вернул аванс.
Вопросы:
1. Какой документ должен оформить подрядчик для возврата денег?
2. Какой документ получит заказчик при возврате средств на свой счет?
3. Как классифицируется данная операция у заказчика (приходная или расходная)?
Вариант 2
Задание 1. Выберите один правильный ответ (3 балла)
1. К
кассовым операциям относится:
а) Перечисление денег по платежному поручению
б) Прием наличных денег в кассу
в) Перевод через СБП
г) Безналичная оплата по счету
Ответ: _______
2. Эквайринг
— это:
а) Услуга по выдаче наличных денег
б) Прием платежей банковской картой через терминал
в) Обмен валюты
г) Открытие банковского счета
Ответ: _______
3. Внутрибанковский
перевод происходит:
а) Между счетами в разных банках
б) Между счетами в одном банке
в) Через СБП
г) Через Центральный банк
Ответ: _______
Задание 2. Выберите один правильный ответ (2 балла)
4. Кредитная
карта — это:
а) Инструмент управления кредитным счетом в пределах лимита
б) Карта для накопления пенсии
в) Карта, привязанная к зарплатному счету
г) Карта для оплаты только внутри страны
Ответ: _______
5. Межбанковский
перевод выполняется:
а) Мгновенно без комиссии
б) С участием корреспондентских счетов в ЦБ
в) Только внутри одного банка
г) Без проверки остатка средств
Ответ: _______
Задание 3. Выберите один правильный ответ (2 балла)
6. СБП
позволяет совершать переводы:
а) Только внутри одного банка
б) Только между физическими лицами
в) Между любыми банками-участниками 24/7
г) Только в рабочие дни банков
Ответ: _______
7. К
безналичным расчетам не относится:
а) Платежное поручение
б) Аккредитив
в) Выдача наличных по расходному кассовому ордеру
г) Инкассо
Ответ: _______
Задание 4. Установите соответствие (4 балла)
Соотнесите тип платежной карты с ее назначением:
Тип карты Назначение
1. Дебетовая карта А. Позволяет тратить больше остатка за счет кредита банка
2. Дебетовая карта с овердрафтом Б. Инструмент управления счетом с собственными деньгами
3. Кредитная карта В. Используется для пенсий, стипендий, зарплаты
4. Дебетовая карта (зарплатная) Г. Средства с карты — это кредит банка в пределах лимита
Ответ:
1 —
2 —
3 —
4 —
Задание 5. Решите практические задачи (9 баллов)
Задача 1 (3 балла)
Работник Петров получил в кассе организации 15 000 руб. на командировочные расходы.
Вопросы:
1. Какой кассовый документ оформляется при выдаче денег?
2. Каким документом Петров должен отчитаться по возвращении из командировки?
3. Какие документы он должен приложить к отчету?
Задача 2 (3 балла)
Организация ООО «Альфа» принимает оплату от покупателей банковскими картами через терминал.
Вопросы:
1. Как называется эта банковская услуга?
2. В какой форме расчетов (наличной или безналичной) осуществляется оплата?
3. Какое преимущество получает организация, внедряя такой способ оплаты?
Задача 3 (3 балла)
Физическое лицо Смирнов А.А. хочет отправить 10 000 руб. родственнику в другой город. У обоих есть смартфоны и банковские приложения. Банки разные.
Вопросы:
1. Каким способом Смирнов может осуществить перевод?
2. Какой минимальный набор реквизитов ему потребуется?
3. В какое время суток он может отправить перевод?
Домашнее задание:
Задание. Ответьте письменно на вопросы:
1. Что такое расчетно-кассовые операции (РКО)? Приведите 2–3 примера.
2. В чем отличие безналичных расчетов от кассовых операций?
3. Назовите три вида безналичных переводов и кратко опишите каждый.
4. В чем отличие внутрибанковского перевода от межбанковского?
5. Какие виды платежных карт вы знаете? Дайте краткую характеристику каждой.
6. Что такое эквайринг и интернет-эквайринг?
Задание. Решите практическую задачу
Ситуация: Физическое лицо Петрова А.И. хочет перевести своей дочери 5 000 руб. на карту. Дочь учится в другом городе. Обе карты выпущены в одном банке — ПАО «Сбербанк».
Вопросы:
1. Какими способами Петрова может осуществить перевод?
2. Какой минимальный набор реквизитов ей потребуется?
3. Как быстро деньги поступят на карту дочери?
4. Будет ли комиссия за перевод?
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Система страхования в РФ.
Цель: Сформировать у обучающихся целостное понимание системы страхования в Российской Федерации, её экономической функции и практической значимости как инструмента защиты личного и семейного финансового благополучия.
Тип занятия: Лекция
Задачи:
Обучающие:
- Обеспечить усвоение ключевых понятий: страховой риск, страховая премия (взнос), страховая сумма, страховой случай.
- Изучить и четко разграничить два основных вида страхования: обязательное (ОСАГО, ОМС) и добровольное (КАСКО, ДМС, страхование имущества).
- Освоить структуру и ключевые принципы российского рынка страхования.
Развивающие:
- Развить навыки анализа и оценки рисков, связанных с личным имуществом и здоровьем.
- Стимулировать финансовую ответственность и способность принимать обоснованные решения о покупке страховых продуктов.
- Развить умение читать и понимать базовые условия страхового договора.
Воспитательные:
- Формировать понимание социальной функции страхования как механизма солидарной защиты общества от общих рисков.
- Воспитывать предусмотрительность и культуру управления финансовыми рисками.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
"Какие риски угрожают вашим финансам? (потеря работы, болезнь, пожар). Как от них защититься?". Введение понятия "Финансовый риск". |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Лекция (3.1): Ключевые понятия (риск, взнос, случай, сумма). 3.2: Роль и функции страхования (защита, превенция, инвестиции). |
Внимательно слушают, конспектируют, задают уточняющие вопросы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Лекция (4.1): Обязательное (ОМС, ОСС, ОСАГО — что, зачем, для кого). 4.2: Добровольное (ДМС, КАСКО, жизнь/накопительное — по желанию, на что влияет). Кейс-задания: 1) Сравнение ОМС и ДМС. 2) Кейс с ОСАГО/КАСКО ("Что покроет страховка, если..."). Анализ условий страхования. |
Конспектируют |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Краткий обзор ключевых понятий. |
Слушают, задают вопросы |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
"Назовите два самых важных отличия между ОМС и ДМС." / "Почему государство сделало страхование гражданской ответственности автовладельцев (ОСАГО) обязательным?" |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Найти и сравнить условия по потребительскому кредиту в трех разных банках. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
1. Введение: Что такое страхование и зачем оно нужно?
Жизнь полна рисков — это неотъемлемая часть экономики и личных финансов. Риск — это вероятность наступления неблагоприятного события (болезнь, ДТП, пожар, потеря работы), которое может нанести серьезный финансовый ущерб.
Страхование – это система экономических отношений, которая позволяет переложить этот финансовый риск с одного лица (страхователя) на большую группу лиц через специализированную организацию (страховщика). По сути, это солидарная защита: множество людей вносят небольшие взносы, и когда случается беда, пострадавшему выплачивается крупная компенсация из общего фонда.
Ключевые термины
- Страхователь: Физическое или юридическое лицо, которое платит взносы (премию).
- Страховщик: Страховая компания, которая принимает на себя риск и обязуется выплатить компенсацию.
- Страховой риск: Событие, при наступлении которого производится выплата (например, угон, наводнение, болезнь).
- Страховая премия (взнос): Сумма, которую страхователь регулярно платит страховщику за услугу.
- Страховая сумма: Сумма, в пределах которой страховщик обязан произвести выплату (лимит ответственности).
- Страховой случай: Фактически наступившее событие, предусмотренное договором.
2. Функции и принципы страхования
А. Основные функции страхования
- Рисковая (Основная): Компенсация ущерба, возникшего в результате страхового случая. Это прямая финансовая защита.
- Предупредительная: Финансирование мероприятий по предотвращению страховых случаев (например, страховые компании могут финансировать противопожарные системы).
- Сберегательная/Инвестиционная: Накопительные виды страхования жизни, где часть взноса возвращается с доходом через длительный срок.
Б. Принципы страхования
- Принцип вероятности: Страховой случай должен быть вероятным, но не неизбежным. Нельзя застраховать уже сгоревший дом.
- Принцип максимальной добросовестности: Обе стороны должны предоставить полную и правдивую информацию (например, нельзя скрыть, что у вас есть хроническое заболевание при покупке полиса ДМС).
- Принцип возмещения: Выплата не должна быть источником дохода. Компенсация призвана только покрыть ущерб, но не обогатить страхователя.
3. Классификация страхования в РФ: Обязательное vs. Добровольное
Российская система страхования четко делит все виды на две большие группы, которые отличаются по цели, регулированию и степени свободы выбора.
А. Обязательное страхование (Социальная функция)
Осуществляется в силу прямого указания закона. Цель – защита интересов третьих лиц и обеспечение социальной стабильности.
|
Вид страхования |
Что страхуется |
Значение |
|
Обязательное медицинское страхование (ОМС) |
Здоровье и жизнь граждан. |
Базовая бесплатная медицинская помощь. Финансируется государством и работодателями. |
|
Обязательное социальное страхование (ОСС) |
Выплаты в связи с временной нетрудоспособностью, материнством, а также от несчастных случаев на производстве. |
Финансируется работодателем за счет страховых взносов (ЕСН). |
|
Обязательное страхование гражданской ответственности владельцев транспортных средств (ОСАГО) |
Имущество и здоровье пострадавшего в ДТП (виновник оплачивает страховку). |
Гарантирует, что пострадавший получит компенсацию, даже если виновник неплатежеспособен. |
Б. Добровольное страхование (Личная защита)
Осуществляется по договору между страхователем и страховщиком. Клиент сам определяет, что страховать и на каких условиях.
|
Вид страхования |
Что страхуется |
Значение |
|
КАСКО |
Ущерб, нанесенный собственному автомобилю (в том числе по вине самого водителя, угон, стихийное бедствие). |
Защищает имущественные интересы владельца авто. |
|
Добровольное медицинское страхование (ДМС) |
Расширенное медицинское обслуживание (платные клиники, более комфортные условия, дополнительные услуги). |
Дополнение к ОМС, предоставляющее более высокий уровень сервиса. |
|
Страхование имущества |
Недвижимость (дом, квартира), ценное оборудование, ответственность перед соседями (при заливе). |
Защита крупных капитальных вложений. |
|
Накопительное страхование жизни (НСЖ) |
Объединяет защиту жизни/здоровья с долгосрочным инвестированием (накоплением). |
Финансовое планирование и пенсионное обеспечение. |
4. Практический разбор: ОСАГО vs. КАСКО и ОМС vs. ДМС
А. Кейс: Автомобильное страхование
Это наиболее частая путаница.
|
Критерий |
ОСАГО (Обязательное) |
КАСКО (Добровольное) |
|
Объект защиты |
Ответственность водителя. |
Собственный автомобиль водителя. |
|
Кто получает выплату |
Пострадавший (третье лицо). |
Страхователь (владелец полиса). |
|
Когда выплачивается |
Если вы виновник ДТП. |
В случае ДТП, угона, пожара, стихийного бедствия, независимо от вашей вины. |
|
Цена |
Регулируется государством, зависит от стажа, мощности авто и региона. |
Определяется страховой компанией, зависит от стоимости авто, возраста водителя и его аварийности. |
Б. Кейс: Медицинское страхование
|
Критерий |
ОМС (Обязательное) |
ДМС (Добровольное) |
|
Объект защиты |
Базовый набор услуг в государственных клиниках. |
Расширенный набор услуг, доступ к платным и частным клиникам. |
|
Финансирование |
Фонд ОМС (за счет взносов работодателей и государства). |
Личные средства гражданина или средства работодателя (в виде "соцпакета"). |
|
Территория |
Действует по всей РФ. |
Действует в рамках, оговоренных договором (обычно в пределах конкретного региона или сети клиник). |
5. Как выбрать страховой продукт
Покупка страхового полиса должна быть обоснованным решением.
- Оцените свои риски: Что для вас наиболее критично? (Имеете ипотеку? — Обязательно страхуйте жилье. Водите дорогую машину? — Подумайте о КАСКО).
- Сравнивайте компании: Не покупайте полис сразу у первой попавшейся компании. Сравните цены, условия и, главное, рейтинг надежности страховщика (на сайтах рейтинговых агентств) и отзывы о скорости выплат.
- Читайте договор: Обращайте особое внимание на разделы:
- Исключения из страхового случая (когда компания имеет право отказать в выплате).
- Франшиза (невозмещаемая часть ущерба, которую клиент оплачивает сам; чем выше франшиза, тем дешевле полис).
- Срок действия: Следите за своевременным продлением обязательных полисов (ОСАГО).
Заключение
Страхование — это не просто дополнительный расход, а фундамент финансовой безопасности. Правильно используя инструменты страхования, вы защищаете себя от самых непредсказуемых и разрушительных финансовых потерь, сохраняя свой капитал и спокойствие.
Задача для закрепления: Выбор страховой стратегии
Ситуация
Вы работаете инженером на горнодобывающем предприятии и решили приобрести в кредит новый легковой автомобиль стоимостью 1 500 000 рублей.
Вам предстоит принять решение о страховании, чтобы защитить свои личные финансы и выполнить требования банка.
Вопросы для анализа
- Обязательное страхование: Какой вид страхования, связанный с автомобилем, обязателен по закону для всех автовладельцев в РФ? Назовите его и объясните, от чьего ущерба он защищает.
- Требование банка: Банк, выдающий кредит, требует застраховать сам автомобиль от угона и ущерба. Какой добровольный вид страхования вам необходимо оформить для выполнения этого требования? Назовите его и объясните, от чьего ущерба он защищает.
- Медицинский риск: Вы часто ездите в командировки и хотите обеспечить себе доступ к платному лечению в частных клиниках, недоступных по стандартному государственному полису. Какой добровольный вид медицинского страхования вам следует приобрести?
- Сравнение: Объясните, почему полис, упомянутый в п. 2, не заменит полис, упомянутый в п. 1.
Решение и объяснение (Для самопроверки)
1. Обязательное страхование
- Вид страхования: Обязательное страхование гражданской ответственности владельцев транспортных средств (ОСАГО).
- Защищает: Ущерб третьих лиц. Если вы станете виновником ДТП, ваша страховая компания выплатит компенсацию за вред имуществу или здоровью пострадавшего (другого участника аварии), но не будет компенсировать ремонт вашего собственного автомобиля.
2. Требование банка (Защита автомобиля)
- Вид страхования: КАСКО (Добровольное страхование автомобиля от ущерба и угона).
- Защищает: Ваш собственный автомобиль. Полис покроет ремонт вашего автомобиля в случае ДТП (независимо от вашей вины), угона, пожара, действий третьих лиц или стихийных бедствий. Банк требует КАСКО, так как автомобиль находится в залоге, и его утрата является риском для банка.
3. Медицинский риск
- Вид страхования: Добровольное медицинское страхование (ДМС).
- Назначение: ДМС обеспечивает доступ к более широкому спектру медицинских услуг, программам лечения и частным клиникам, которые не входят в базовую программу ОМС (Обязательного медицинского страхования).
4. Сравнение (Почему КАСКО не заменит ОСАГО)
КАСКО не заменит ОСАГО, потому что они защищают разные объекты ответственности:
- ОСАГО — это социальная защита пострадавших. Выплата идет не вам, а лицу, которому вы нанесли ущерб. Это обязательство перед обществом.
- КАСКО — это имущественная защита вашего актива. Выплата идет вам (или банку) за ущерб, нанесенный вашей машине.
Таким образом, для законной эксплуатации автомобиля на территории РФ и выполнения требований банка, необходимо иметь оба полиса: ОСАГО (по закону) и КАСКО (по договору кредита).
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Расчет страхового взноса в зависимости от страховой суммы
Тип занятия: Практическая работа №4
Цель: Освоить методику расчета стоимости страхового полиса (страховой премии) на основе страховой суммы и страховых тарифов, а также научиться применять корректирующие коэффициенты риска.
Задачи:
Обучающие:
- Закрепить знание основной формулы расчета страхового взноса (Премия=СС × Тб × Коэффициенты).
- Научиться правильно применять повышающие и понижающие коэффициенты риска.
- Освоить методику расчета итогового поправочного коэффициента (Кит) путем перемножения индивидуальных факторов.
Развивающие:
- Развить аналитическое мышление в области управления финансовыми рисками, позволяющее прогнозировать стоимость страхования.
- Развить внимательность и точность при проведении финансовых расчетов с использованием десятичных дробей и процентов.
- Сформировать навык экономического обоснования стоимости полиса для клиента.
Воспитательные:
- Повысить осознанность в вопросах финансовой предусмотрительности.
- Показать практическую ценность страховой грамотности в реальной жизни (например, при оформлении КАСКО или ипотеки).
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Повторение ключевых терминов: Страховая сумма, Страховой тариф, Франшиза. Запись основной формулы расчета на доске. |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Инструктаж по порядку выполнения задания. Контроль самостоятельной работы. |
Внимательно слушают, задают уточняющие вопросы. Самостоятельно выполняют работу. |
Индивидуальная |
Индивидуальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Индивидуальные консультации по расчету Кит. |
Выполняют самостоятельно работу |
Индивидуальная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
Сбор работ. Подведение итогов выполнения работы |
Участвуют в обсуждении |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Предложение закончить фразы (письменно, анонимно): 1) "Я понял, что страховой взнос можно снизить, если..." 2) "Мне было сложно при расчете..." |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Записывают домашнее задание |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Расчет стоимости полиса всегда начинается с базового тарифа и страховой суммы, а затем корректируется на индивидуальные факторы риска.
А. Формула базового взноса
Это первая стадия расчета, дающая представление о стоимости при нейтральных условиях.
Взнос базовый = Страховая сумма × Базовый тариф (%)
Пример: Автомобиль стоимостью 2 000 000 руб. с базовым тарифом 4%. Базовый взнос составит: 2 000 000×0,04=80 000 руб.
Б. Формула конечного взноса (с поправками)
Включает все индивидуальные коэффициенты, которые могут как увеличивать, так и уменьшать базовую премию.
Взнос конечный = Взнос базовый × Итоговый поправочный коэффициент(Кит)
Где Кит является произведением всех индивидуальных коэффициентов:
Кит=К1×К2×К3×…
Важный принцип: Все коэффициенты перемножаются, а не складываются.
Ценообразующие факторы (Коэффициенты риска)
Коэффициенты риска — это математическое выражение статистической вероятности наступления страхового случая.
А. Факторы, повышающие стоимость (Коэффициенты >1)
Эти факторы сигнализируют о высоком риске для страховщика, поэтому увеличивают стоимость полиса:
- Малый стаж и возраст водителя (Квс): Статистически молодые и неопытные водители чаще попадают в ДТП.
- Высокая мощность автомобиля: Более мощные автомобили чаще участвуют в рискованных ситуациях.
- Высокая аварийность в прошлом (Бонус-малус КБМ): Плохая страховая история клиента.
Б. Факторы, понижающие стоимость (Коэффициенты <1)
Эти факторы снижают риск для страховщика, поэтому дают клиенту скидку:
- Наличие противоугонных систем: Снижает риск угона (Кпо).
- Наличие франшизы: Снижает административные расходы страховщика и заставляет клиента быть более внимательным к мелким убыткам (Кфр).
- Большой безаварийный стаж: Хорошая страховая история (КБМ).
В. Роль Франшизы в ценообразовании
Франшиза является одним из самых мощных понижающих факторов. Соглашаясь на франшизу, клиент берёт на себя часть риска:
- Если франшиза составляет 15 000 руб., страхователь знает, что за мелкий ремонт он заплатит сам, и поэтому будет более осторожен.
- Страховщик, зная об этом, снижает базовый тариф, так как вероятность мелких обращений снижается.
Алгоритм расчета (Пошаговая инструкция)
Чтобы избежать ошибок при расчете на практике, всегда следуйте этому алгоритму:
- Шаг 1: Определить СС и Тб. Убедитесь, что СС соответствует рыночной стоимости объекта, а Тб переведен в десятичную дробь (например, 4,5%=0,045).
- Шаг 2: Рассчитать Взносбазовый. Умножьте СС на Тб.
- Шаг 3: Определить Кит. Перемножьте все индивидуальные коэффициенты (повышающие и понижающие).
- Шаг 4: Рассчитать Взносконечный. Умножьте Взносбазовый на Кит.
- Шаг 5: Сделать Вывод. Сравните Взносконечный и Взносбазовый и объясните, какие факторы привели к общему удешевлению или удорожанию полиса.
Расчет стоимости страхования имущества
Ситуация
Вы рассчитываете стоимость полиса добровольного страхования квартиры от пожара, затопления и других рисков для клиента, Смирновой О.В.
|
Параметр |
Значение |
Примечание |
|
Страховая сумма (СС) |
2 500 000 руб. |
Максимальная сумма, которую может получить клиент. |
|
Базовый страховой тариф (Тб) |
0,3% |
Базовая ставка для страхования недвижимости. |
|
Коэффициент возраста здания (Квз) |
1,15 |
Здание относительно старое (повышающий риск). |
|
Коэффициент наличия сигнализации (Ксг) |
0,8 |
Устанавливается скидка за наличие охранной и противопожарной сигнализации. |
|
Коэффициент безусловной франшизы (Кфр) |
0,95 |
Устанавливается небольшая скидка за принятие клиентом небольшой франшизы |
Задание для выполнения
- Рассчитать сумму страхового взноса (премии) без учета поправочных коэффициентов.
- Рассчитать итоговый поправочный коэффициент (Кит) по всем условиям риска.
- Рассчитать конечную сумму страхового взноса (премии) с учетом всех коэффициентов.
- Сформулировать экономический вывод о том, какие факторы преобладали при формировании конечной стоимости полиса (повышающие или понижающие).
Решение (Для самопроверки)
1. Расчет базового страхового взноса
Взнос базовый = Страховая сумма × Тб
Взносбазовый=2 500 000 руб.×0,003=7 500 руб.
2. Расчет итогового поправочного коэффициента (Кит)
Кит= Квз × Ксг × Кфр
Кит=1,15×0,8×0,95
Кит=0,92×0,95=0,874
3. Расчет конечной суммы страхового взноса
Взнос конечный = Взнос базовый ×Кит
Взносконечный=7 500 руб.×0,874=6 555 руб.
4. Экономический вывод
Конечная стоимость полиса (6 555 руб.) оказалась ниже базовой стоимости (7 500 руб.). Несмотря на то, что возраст здания (Квз=1,15) повышает риск, сильный понижающий фактор в виде наличия сигнализации (Ксг=0,8) и небольшая франшиза преодолели повышение. Общее влияние коэффициентов привело к экономии для клиента.
Франшиза (от фр. franchise — льгота, освобождение) — это часть ущерба, которую страховая компания не возмещает при наступлении страхового случая. Эту сумму (или процент) страхователь (клиент) покрывает самостоятельно из своих средств.
Практическая работа №4: «Расчет страхового взноса в зависимости от страховой суммы»
I. Теоретические основы и формулы
Страховой взнос (Премия) — это сумма, которую страхователь должен уплатить страховщику за полис.
Страховая сумма — это максимальный лимит ответственности страховщика, который он обязуется выплатить при наступлении страхового случая.
Страховой тариф (Тб) — это цена страховой услуги, выраженная в процентах от страховой суммы.
Основная формула расчета
Страховой взнос (Премия)=Страховая сумма×Тариф (Тб)×Коэффициенты
Где:
- Тб — базовый тариф (ставка, указанная страховщиком, например, 0,5% или 1,2%).
- Коэффициенты — поправочные коэффициенты, отражающие индивидуальный риск (возраст страхователя, стаж вождения, наличие сигнализации, франшиза и т.д.).
II. Практическое задание
Ситуация
Вы являетесь финансовым консультантом и помогаете клиенту, Петрову И.И., рассчитать стоимость полиса добровольного страхования (КАСКО) для его нового автомобиля.
|
Параметр |
Значение |
Примечание |
|
Страховая сумма (Стоимость автомобиля) |
1 800 000 руб. |
Максимальная выплата по полису. |
|
Базовый страховой тариф (Тб) |
4,5% |
Базовая ставка, установленная компанией. |
|
Коэффициент возраста и стажа (Квс) |
1,2 |
Устанавливается, так как стаж вождения клиента менее 3 лет. |
|
Коэффициент противоугонной системы (Кпо) |
0,9 |
Устанавливается скидка за наличие дорогой сигнализации. |
|
Коэффициент франшизы (Кфр) |
0,85 |
Устанавливается скидка за согласие клиента самостоятельно покрывать первую часть ущерба. |
Задание для выполнения
- Рассчитать сумму страхового взноса (премии) без учета поправочных коэффициентов.
- Рассчитать итоговый поправочный коэффициент (Кит) по всем условиям риска.
- Рассчитать конечную сумму страхового взноса (премии) с учетом всех коэффициентов.
- Сформулировать экономический вывод о влиянии коэффициентов на конечную стоимость полиса.
III. Рекомендации по выполнению и расчеты
Используйте пошаговый алгоритм для точных вычислений.
1. Расчет базового страхового взноса (без коэффициентов)
Взнос базовый= Страховая сумма × Тб
2. Расчет итогового поправочного коэффициента (Кит)
Коэффициенты перемножаются для получения общего повышающего или понижающего фактора.
Кит = Квс × Кпо × Кфр
3. Расчет конечной суммы страхового взноса
Взнос конечный = Взнос базовый × Кит
4. Экономический вывод
Сравните полученные суммы Взнос базовый и Взнос конечный.
Объясните, какие факторы (возраст/стаж, сигнализация, франшиза) привели к общему повышению или понижению конечной стоимости полиса относительно базовой.
Решение
1. Расчет базового страхового взноса (без коэффициентов)
Этот расчет показывает, сколько бы стоил полис при нейтральных условиях риска (Кит=1).
Взнос базовый = Страховая сумма×Тб Взнос базовый = 1 800 000 руб.× 0,045
Взнос базовый=81 000 руб.
2. Расчет итогового поправочного коэффициента (Кит)
Итоговый коэффициент определяется путем перемножения всех индивидуальных факторов риска.
Кит = Квс × Кпо × Кфр
Кит=1,2×0,9×0,85
Кит=1,08×0,85=0,918
Так как Кит<1 (0,918), итоговая стоимость полиса будет ниже базовой.
3. Расчет конечной суммы страхового взноса (премии)
Взнос конечный = Взнос базовый × Кит
Взнос конечный=81 000 руб.×0,918= 74 358 р
4. Экономический вывод
Фактический страховой взнос составил 74 358 руб., что на 6 642 руб. меньше базовой стоимости (81 000 руб.).
- Повышающий фактор (Риск): Коэффициент возраста и стажа (Квс=1,2) увеличил базовую стоимость полиса, так как молодой водитель считается более рискованным.
- Понижающие факторы (Скидки): Коэффициент противоугонной системы (Кпо=0,9) и, особенно, коэффициент франшизы (Кфр=0,85) значительно снизили стоимость полиса.
- Итог: Понижающие факторы (за счет сигнализации и согласия клиента на франшизу) перевесили повышающий фактор (молодой стаж). Таким образом, Петров И.И. получил существенную скидку за счет установки противоугонной системы и принятия на себя части первого ущерба (франшизы).
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Государственное пенсионное страхование. Пенсионный фонд РФ и его функции.
Цель: Сформировать у обучающихся системное представление о структуре обязательного пенсионного страхования в РФ, понять, как формируются и управляются пенсионные права граждан, и освоить ключевую роль Социального Фонда России (СФР) в этой системе.
Тип занятия: Лекция
Задачи:
Обучающие:
1. Обеспечить усвоение понятий: обязательное пенсионное страхование (ОПС), пенсионные баллы (ИПК), страховой стаж.
2. Изучить структуру российской пенсионной системы (страховая и накопительная пенсии).
3. Определить и систематизировать основные функции Социального Фонда России (СФР) после его объединения с ФСС.
Развивающие:
1. Развить навыки планирования личного финансового будущего, стимулируя раннюю оценку пенсионных перспектив.
2. Развить умение анализировать и использовать информацию о своих пенсионных правах (выписка из СФР).
3. Стимулировать понимание взаимосвязи официального трудоустройства и будущих пенсионных прав.
Воспитательные:
1. Формировать ответственное отношение к официальному трудоустройству и "белой" заработной плате.
2. Воспитывать понимание солидарного принципа пенсионной системы (солидарность поколений).
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
"Что такое пенсия? Откуда берутся деньги на выплату пенсий сегодняшним пенсионерам?" Введение понятия солидарности поколений. |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Основы ОПС. Солидарный и распределительный принцип. Структура пенсии: Страховая (ОПС) и Накопительная (НП). Разъяснение ИПК (индивидуальный пенсионный коэффициент). |
Конспектирование основных понятий, запись формулы расчета ИПК. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Создание СФР (объединение ПФР и ФСС). Основные функции СФР (регистрация застрахованных, учет стажа/баллов, назначение и выплата пенсий, пособия). |
Составление списка ключевых функций СФР. |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Отвечают на вопросы. Закрепляют новый материал |
Участвуют в обсуждении |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Предложение закончить фразу: "Сегодня я осознал, что моя будущая пенсия напрямую зависит от..." |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Зайти на портал Госуслуг и найти информацию о возможности получения выписки о состоянии своего индивидуального лицевого счета в СФР. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
1. Введение: Почему пенсионное страхование важно для вас
Пенсия — это не просто пособие от государства, это отложенная часть вашей заработной платы. Учитывая, что сегодняшняя молодёжь будет иметь самый долгий трудовой стаж, понимание пенсионной системы критически важно для финансовой безопасности в старости.
Пенсия – регулярный денежный доход, выплачиваемый лицам, которые:
Достигли пенсионного возраста
Имеют инвалидность
Потеряли кормильца
Пенсионное обеспечение бывает: Государственное и частное
Государственное пенсионное страхование в России — это система, разработанная государством для обеспечения выплатами людей, выходящих на пенсию. Она основана на обязательных страховых взносах, которые работодатели уплачивают за каждого работника.
Пенсионный фонд Российской Федерации (ПФР) — государственный внебюджетный фонд, который управляет средствами пенсионной системы и обеспечивает права граждан РФ на пенсионное обеспечение.
Цель обязательного пенсионного страхования (ОПС) — формирование источников финансирования текущих и будущих пенсий граждан, социальных пособий на погребение, иных выплат пенсионерам, социальных пенсий
По способу финансирования пенсионные системы подразделяются на виды:
1.Распределительная
2.Накопительная
3.Распределительно-накопительная
Написать краткое описание каждого вида с.202-203 учебника
Законспектировать таблицу «Структура пенсионной системы РФ» с.203
Ключевые термины
|
Термин |
Суть |
Важность |
|
Обязательное Пенсионное Страхование (ОПС) |
Система формирования пенсий, обязательная для всех официально работающих граждан. |
Основа вашей будущей пенсии. |
|
Страховой Стаж |
Общая продолжительность трудовой и иной общественно полезной деятельности, за которую начислялись взносы в СФР. |
Необходимое условие для получения страховой пенсии. |
|
Индивидуальный Пенсионный Коэффициент (ИПК) |
Также известен как пенсионный балл. Это единица измерения пенсионных прав, которая ежегодно рассчитывается на основе размера вашей официальной зарплаты. |
Чем выше ваш ИПК, тем выше ваша будущая пенсия. |
|
Страховые взносы (ЕСН) |
Обязательные платежи, которые работодатель уплачивает в СФР с вашей зарплаты (с 2023 года — Единый Страховой Взнос). |
Источник формирования ваших ИПК и пенсий. |
2. Структура Пенсионной Системы РФ
Российская пенсионная система делится на две основные части:
А. Страховая Пенсия (ОПС)
Страховая пенсия- ежемесячная денежная выплата для компенсации гражданам заработной платы или другого дохода, которые они получали в период трудовой деятельности, а также компенсация дохода, который, утратили нетрудоспособные члены семьи застрахованного лица в связи с его смертью.
Это основной вид пенсии. Она гарантируется государством и выплачивается в зависимости от накопленного страхового стажа и количества пенсионных баллов (ИПК).
Формула расчета страховой пенсии (упрощенная) = (Сумма всех накопленных ИПК × Стоимость одного ИПК) + Фиксированная выплата
- ИПК (Пенсионные баллы): Начисляются за каждый год работы. Чем выше ваша "белая" зарплата (до вычета НДФЛ), тем больше баллов вы получаете за год.
- Стоимость ИПК: Ежегодно устанавливается и индексируется государством (на 2025 год — будет утверждена законодательно, исходя из уровня инфляции).
- Фиксированная выплата: Гарантированная государством сумма, которая прибавляется к страховой пенсии. Ежегодно индексируется.
Б. Накопительная Пенсия (НП)
Накопительная пенсия- это ежемесячная пожизненная выплата пенсионных накоплений, сформированных за счет страховых взносов работодателей и дохода от их инвестирования.
Это средства, которые накапливались на индивидуальном счете гражданина в 2002–2013 годах (для "молчунов" и тех, кто не выбрал управление). Эти средства инвестируются и могут быть переведены в Негосударственный Пенсионный Фонд (НПФ) для более активного управления.
Важно в 2025 году: Сегодня основная масса работающих граждан формирует только страховую пенсию. Накопления происходят только при добровольном участии в НПФ или специальных программах.
Помимо трудовой пенсии есть социальная пенсия – это государственная денежная выплата, носящая регулярный характер, которая выплачивается гражданам, признанным нетрудоспособными, которые в следствии каких-либо причин не имеют права на страховую пенсию.
Структура трудовой пенсии
Пенсия= А*В+С+Д
А= пенсионные баллы
В= стоимость пенсионного балла (коэффициент)
С= фиксированная выплата
Д= накопительная пенсия
Страховой стаж — это общая продолжительность периодов работы и иной деятельности, за которые работодатель (или вы сами) уплачивали страховые взносы в Социальный Фонд России (СФР).
ИПК (Пенсионный балл) — это единица измерения ваших пенсионных прав, которая рассчитывается ежегодно на основе размера вашей официальной заработной платы.
Задача: Расчет размера страховой пенсии
Гражданка Петрова Е. И. в 2025 году достигла пенсионного возраста. Для назначения пенсии были собраны следующие данные о её пенсионных правах:
Исходные данные на 2025 год
|
Параметр |
Значение |
Источник / Назначение |
|
Общее количество накопленных ИПК |
110 баллов |
Данные по лицевому счёту в СФР |
|
Стоимость одного ИПК (балла) |
140,00 руб. |
Условное значение, установленное государством на 2025 г. |
|
Фиксированная выплата (ФВ) |
9 000,00 руб. |
Условное значение, установленное государством на 2025 г. |
|
Накопленный страховой стаж |
30 лет |
Превышает минимально необходимое требование. |
|
Минимальное требование к ИПК |
30 баллов |
Минимальное требование для получения страховой пенсии. |
Требуется:
- Проверить соответствие Петровой Е. И. минимальным требованиям для назначения страховой пенсии.
- Рассчитать размер страховой пенсии по старости Петровой Е. И. по действующей пенсионной формуле.
- Сформулировать вывод о том, какой из двух компонентов пенсии (балльная часть или фиксированная выплата) вносит больший вклад в итоговую сумму.
Решение задачи (Для проверки)
1. Проверка соответствия минимальным требованиям
Страховая пенсия назначается, если гражданин одновременно соответствует двум условиям:
- Минимальный стаж: 30 лет ≥ 15 лет (минимальное требование) — Соответствует.
- Минимальные ИПК: 110 баллов ≥ 30 баллов (минимальное требование) — Соответствует.
Вывод: Петрова Е. И. имеет право на получение страховой пенсии по старости.
2. Расчет размера страховой пенсии
Для расчета используется формула:
Страховая пенсия = (Сумма накопленных ИПК × Стоимость одного ИПК) + Фиксированная выплата
А. Расчет балльной части
Балльная часть=110 баллов×140,00 руб./балл=15 400,00 руб.
Б. Расчет итоговой пенсии
Страховая пенсия=15 400,00 руб.+9 000,00 руб.=24 400,00 руб.
Ответ: Размер страховой пенсии Петровой Е. И. в 2025 году составит 24 400,00 руб.
3. Вывод о компонентах пенсии
- Балльная часть: 15 400,00 руб.
- Фиксированная выплата: 9 000,00 руб.
Балльная часть, сформированная за счет высокого трудового вклада и официальной "белой" зарплаты Петровой Е. И., составляет большую долю в итоговой сумме пенсии (15 400,00 руб.), чем гарантированная государством фиксированная выплата (9 000,00 руб.). Это подтверждает, что размер пенсии напрямую зависит от накопленных ИПК.
3. Социальный Фонд России (СФР): Главный оператор системы
С 1 января 2023 года в России произошло объединение двух крупнейших фондов — Пенсионного фонда (ПФР) и Фонда социального страхования (ФСС) — в единый Социальный Фонд России (СФР).
А. Причины объединения
Объединение было проведено для упрощения взаимодействия граждан и бизнеса с государством. Теперь все вопросы, связанные с пенсиями, больничными, пособиями по материнству, выплатами на детей и взносами на травматизм, решаются через одно окно.
Б. Основные функции СФР
СФР выполняет следующие ключевые функции:
- Регистрация и учет: Ведёт индивидуальные лицевые счета (СНИЛС) каждого застрахованного лица, аккумулирует данные о стаже и зарплате.
- Сбор взносов: Обеспечивает сбор единого страхового взноса (ЕСН), который платят работодатели с зарплаты работников.
- Учет ИПК: Ежегодно рассчитывает и учитывает пенсионные баллы (ИПК) каждого гражданина.
- Назначение и выплата пенсий: Принимает решения о назначении всех видов пенсий (страховых, государственных, социальных) и осуществляет их ежемесячную выплату.
- Выплата социальных пособий: Выплачивает пособия по временной нетрудоспособности (больничные), по беременности и родам, единое пособие на детей и другие социальные выплаты.
4. Практическое применение: Как контролировать свои пенсионные права
Самый важный шаг в управлении будущей пенсией — это контроль своего индивидуального лицевого счета.
|
Тип зарплаты |
Уплаты взносов в СФР |
Влияние на ИПК и пенсию |
|
Белая ( официально) |
Взносы уплачиваются в полном объеме |
Максимальный набор ИПК, высокий стаж |
|
Серая (часть в конверте) |
Взносы платятся только с минимальной части |
Низкий набор ИПК, что резко уменьшает будущую пенсию |
Контроль через Госуслуги
Каждый гражданин имеет право регулярно получать Выписку о состоянии своего индивидуального лицевого счета из СФР.
- Как получить: Через портал "Госуслуги" или в клиентской службе СФР.
- Что вы увидите: В выписке будет отражен ваш накопленный страховой стаж и общая сумма накопленных ИПК (пенсионных баллов). Вы можете проверить, все ли ваши работодатели корректно перечисляли взносы.
Вывод: Если вы видите, что ваш работодатель платит взносы не в полном объеме, вы должны понимать, что это экономит деньги работодателю сейчас, но отнимает деньги у вас в будущем.
Главный вывод из этой темы: ваша будущая страховая пенсия — это не лотерея, а результат ваших официальных трудовых решений сегодня.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Моя будущая пенсия: изучаем механизм государственного пенсионного страхования.
Цель: Применить формулу расчета страховой пенсии, определить соответствие минимальным требованиям и проанализировать факторы, влияющие на итоговый размер пенсии.
Тип занятия: Практическая работа №5
Задачи:
Обучающая: Закрепить знание формулы расчета страховой пенсии и ключевых понятий (ИПК, стаж, ФВ); сформировать умение применять формулу на практике и анализировать финансовые последствия решений.
Развивающая: Развивать навыки аналитического мышления, работы с числовыми данными, принятия финансово грамотных решений.
Воспитательная: Повысить финансовую ответственность и мотивацию к официальному трудоустройству.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Фронтальный опрос по предыдущей теме |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Вводный инструктаж: повторение формулы. Алгоритм работы |
Вспоминают формулу, концентрируются на условных данных. Фиксируют алгоритм выполнения работы. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
1. Выполняют Теоретическую часть: Отвечают на вопросы о связи ИПК и "белой" зарплаты, функциях СФР. 2. Выполняют Практическую часть: Проверяют требования, производят расчеты по своему варианту. |
Выполняют самостоятельно задания |
Индивидуальная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
Собирает работы. Оценивает степень достижения цели занятия. |
Сдают работы. Формулируют ключевой вывод для себя о влиянии трудового поведения на будущее. |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Задает вопросы: "Что стало для вас самым неожиданным в расчете пенсии?" "На что вы обратите внимание при поиске первой работы?" |
Отвечают на вопросы, |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Повторить конспект |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Фронтальный опрос
I. Ключевые понятия и термины
- Как расшифровывается аббревиатура СФР? Что это за организация?
- Назовите и кратко объясните три основные причины, по которым граждане получают пенсию (согласно вашему конспекту).
- Что такое Обязательное Пенсионное Страхование (ОПС)?
- Что такое Страховой стаж и почему он является критически важным условием для получения пенсии?
- Дайте определение Индивидуального Пенсионного Коэффициента (ИПК). Как его чаще называют?
II. Структура и механизм
- Назовите два основных вида пенсий, на которые делится российская пенсионная система (кроме социальной).
- Что лежит в основе принципа солидарности поколений, на котором основано государственное пенсионное страхование?
- Назовите два минимальных требования, которые должен выполнить гражданин, чтобы иметь право на страховую пенсию по старости.
- Назовите три основных компонента, из которых состоит формула расчета страховой пенсии.
- Какая организация (взносы с какой части зарплаты) является источником формирования ваших ИПК?
III. Применение и контроль
- Объясните, почему получение "серой" зарплаты (частично "в конверте") резко уменьшает вашу будущую пенсию.
- Что такое фиксированная выплата в структуре пенсии, и чем она отличается от балльной части?
- Назовите главный способ, с помощью которого работающий гражданин может контролировать свои накопленные пенсионные права и ИПК.
- В чем заключается ключевое отличие социальной пенсии от страховой?
- Назовите хотя бы одну причину, по которой было проведено объединение ПФР и ФСС в единый СФР.
Ответы на вопросы фронтального опроса
- Как расшифровывается аббревиатура СФР? Что это за организация?
- СФР расшифровывается как Социальный Фонд России (объединение бывшего ПФР и ФСС). Это главный государственный оператор, который занимается сбором страховых взносов, ведением индивидуальных счетов граждан, назначением и выплатой всех видов пенсий и социальных пособий.
- Назовите и кратко объясните три основные причины, по которым граждане получают пенсию (согласно вашему конспекту).
- Достижение пенсионного возраста (пенсия по старости).
- Инвалидность (пенсия по инвалидности).
- Потеря кормильца (пенсия по случаю потери кормильца).
- Что такое Обязательное Пенсионное Страхование (ОПС)?
- Это обязательная система формирования пенсий, которая действует для всех официально работающих граждан.
- Что такое Страховой стаж и почему он является критически важным условием для получения пенсии?
- Страховой стаж — это общая продолжительность периодов работы и иной деятельности, за которые работодатель (или вы сами) уплачивали страховые взносы в СФР. Он критически важен, так как является обязательным минимальным условием для получения страховой пенсии.
- Дайте определение Индивидуального Пенсионного Коэффициента (ИПК). Как его чаще называют?
- ИПК — это единица измерения пенсионных прав, которая ежегодно рассчитывается на основе размера официальной заработной платы. Его чаще называют пенсионный балл.
- Назовите два основных вида пенсий, на которые делится российская пенсионная система (кроме социальной).
- Страховая пенсия (зависит от стажа и баллов).
- Накопительная пенсия (средства, сформированные и инвестированные на личном счете).
- Что лежит в основе принципа солидарности поколений, на котором основано государственное пенсионное страхование?
- Принцип солидарности означает, что работающие граждане своими взносами финансируют пенсии нынешних пенсионеров, а их будущие пенсии, в свою очередь, будут финансироваться следующими поколениями.
- Назовите два минимальных требования, которые должен выполнить гражданин, чтобы иметь право на страховую пенсию по старости.
- Накопить минимально необходимый страховой стаж (на 2025 г. условно 15 лет).
- Накопить минимально необходимое количество ИПК (пенсионных баллов) (на 2025 г. условно 30 баллов).
- Назовите три основных компонента, из которых состоит формула расчета страховой пенсии.
- Сумма всех накопленных ИПК (пенсионных баллов).
- Стоимость одного ИПК (ежегодно устанавливаемая государством).
- Фиксированная выплата (гарантированная государством сумма).
- Какая организация (взносы с какой части зарплаты) является источником формирования ваших ИПК?
- Работодатель уплачивает Единый Страховой Взнос (ЕСН), начисленный только на официальную ("белую") часть зарплаты.
- Объясните, почему получение "серой" зарплаты (частично "в конверте") резко уменьшает вашу будущую пенсию.
- Работодатель платит страховые взносы только с официальной части зарплаты. Чем меньше официальная часть, тем меньше ИПК начисляется работнику, что напрямую ведет к меньшему размеру страховой пенсии в будущем.
- Что такое фиксированная выплата в структуре пенсии, и чем она отличается от балльной части?
- Фиксированная выплата (ФВ) — это гарантированная государством сумма, которая прибавляется к страховой пенсии.
- Она отличается от балльной части тем, что не зависит от размера зарплаты и ИПК гражданина (это базовая, гарантированная часть).
- Назовите главный способ, с помощью которого работающий гражданин может контролировать свои накопленные пенсионные права и ИПК.
- Регулярно получать Выписку о состоянии индивидуального лицевого счета через портал "Госуслуги" или в клиентской службе СФР.
- В чем заключается ключевое отличие социальной пенсии от страховой?
- Страховая пенсия — это компенсация утраченного дохода, выплачивается тем, кто имеет стаж и ИПК.
- Социальная пенсия — это государственная выплата, которая выплачивается гражданам, признанным нетрудоспособными, которые не имеют права на страховую пенсию (например, из-за нехватки стажа или баллов).
- Назовите хотя бы одну причину, по которой было проведено объединение ПФР и ФСС в единый СФР.
- Упрощение взаимодействия граждан и бизнеса с государством (решение всех вопросов, связанных с пенсиями, больничными и пособиями, через "одно окно").
Практическая работа №5 «Моя будущая пенсия: изучаем механизм государственного пенсионного страхования»
Задание
I. Теоретическая часть: Анализ понятий (Обязательно для всех вариантов)
- Объясните, почему Индивидуальный Пенсионный Коэффициент (ИПК) напрямую зависит от размера "белой" заработной платы, а не от "серой".
- Назовите две основные функции Социального Фонда России (СФР), которые имеют наибольшее значение для работающего гражданина.
II. Практическая часть: Расчет страховой пенсии (Выполнить согласно своему варианту)
Используя формулу расчета страховой пенсии:
Страховая пенсия= (Сумма накопленных ИПК* Стоимость одного ИПК) + Фиксированная выплата
Требуется:
1. Проверить соответствие гражданина минимальным требованиям для назначения страховой пенсии.
2. Рассчитать размер страховой пенсии по старости.
3. Сделать вывод о том, имеет ли данный гражданин право на получение пенсии, и какой компонент (балльная часть или фиксированная выплата) вносит больший вклад в итоговую сумму.
Исходные данные на 2025 г. (общие):
- Стоимость одного ИПК (балла) = 140,00 руб.
- Фиксированная выплата (ФВ) = 9 000,00 руб.
- Минимальное требование к ИПК = 30 баллов
- Минимальный страховой стаж = 15 лет
Исходные данные по вариантам
|
Вариант |
ФИО гражданина |
Общее количество накопленных ИПК (баллов) |
Накопленный страховой стаж (лет) |
|
Вариант 1 |
Николаев П.В. |
115 |
35 |
|
Вариант 2 |
Семенова О.Н. |
95 |
20 |
|
Вариант 3 (Усложнение) |
Елисеев И.А. |
28 |
32 |
|
Вариант 4 (Усложнение) |
Афанасьева Р.К. |
130 |
12 |
Методические указания к задаче
Проверка требований:
Сравните данные Вашего варианта с минимальными требованиями. Если хотя бы одно требование (ИПК или стаж) не выполняется, гражданин не получает страховую пенсию, а может претендовать только на социальную пенсию (при условии нетрудоспособности).
Этапы расчета:
- Расчет балльной части: Балльная часть = ИПК * 140,00 руб.
- Расчет итоговой пенсии: Страховая пенсия = Балльная часть + 9 000,00 руб. (Если требования выполнены)
- Вывод: Определите, что больше: Балльная часть или Фиксированная выплата.
Дополнительное задание (Для всех)
3. Контроль прав:
Представьте, что вы, как гражданин, получили выписку из СФР через Госуслуги, и обнаружили, что за последний год вам начислили всего 1,5 ИПК, хотя ваша ежемесячная зарплата "на руки" составляла 60 000 рублей.
· Ваши действия: Каким будет ваш первый шаг для выяснения причин низкого начисления ИПК?
· Ваша рекомендация: Какое главное предупреждение вы дадите своим друзьям, работающим неофициально, основываясь на полученных знаниях
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Налоги, понятия, функции, классификация.
Тип занятия: Лекция
Цель: Сформировать у обучающихся системное представление о налогах как об основном источнике доходов государства и ключевом элементе финансовой системы. Понять обязанности и права налогоплательщиков.
Задачи:
Обучающие:
- Обеспечить усвоение ключевых понятий: налог, налогоплательщик, налоговая база, налоговая ставка, налоговая льгота.
- Изучить и четко разграничить функции налогов (фискальная, регулирующая, социальная).
- Освоить классификацию налогов по федеральному, региональному и местному уровням.
Развивающие:
- Развить критическое мышление для оценки роли налогов в формировании бюджета и государственном управлении.
- Стимулировать финансовую ответственность и понимание необходимости уплаты налогов.
- Развить умение находить информацию о своих налоговых обязательствах (через ИНН, ФНС).
Воспитательные:
- Формировать понимание гражданского долга и социальной справедливости в сфере налогообложения.
- Воспитывать культуру финансового планирования с учетом налоговой нагрузки.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
"На что тратятся деньги из госбюджета? Как этот бюджет формируется?" Введение понятия "Налоговая система". |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Дать точное определение налога (обязательный, безвозмездный платёж). Элементы налога (субъект, объект, ставка, база). |
Конспектирование основных определений и обязательных элементов налога. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Разбор Фискальной функции (наполнение бюджета). Регулирующая функция (стимулирование/торможение экономики). Социальная функция (перераспределение доходов). Разделение налогов по уровням бюджета (Федеральные, Региональные, Местные) с конкретными примерами каждого. Разделение по объекту (Прямые и Косвенные). |
Заполнение схемы "Три функции налога". Приведение примеров по каждой функции. |
Фронтальная |
Фронтальная |
|
5. Подведение итогов |
5 мин |
Отвечают на вопросы. Закрепляют новый материал |
Участвуют в обсуждении |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Предложение закончить фразу: "Сегодня я понял, что налоги важны, потому что..." |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Подведение итогов, оценка работы. Задание: Найти примеры использования региональных и местных налогов в своем населенном пункте. |
Записывают домашнее задание. |
Словесный |
Фронтальная |
1. Введение: Налоги как основа государства
Налоги — это не просто вычет из зарплаты; это главный финансовый инструмент государства. Без налогов невозможно существование современного государства, поскольку именно они обеспечивают финансирование всех социальных, оборонных и инфраструктурных нужд. Понимание налогов – это основа финансовой грамотности и гражданской ответственности.
Налог – это обязательный, индивидуально безвозмездный платёж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности средств, в целях финансового обеспечения деятельности государства и (или) муниципальных образований.
Налогообложение- это процедура по установлению, взиманию и уплате налогов и сборов в бюджет, закрепленная законодательством.
Ключевые признаки налога:
- Обязательность: Платеж не зависит от желания или согласия плательщика.
- Безвозмездность: Внесение налога не гарантирует получение конкретной услуги или блага взамен (в отличие от, например, оплаты проезда в транспорте).
- Принудительность: Взимается государством, а за неуплату следуют санкции (штрафы, пени, арест).
2. Элементы Налога
Каждый законно установленный налог в РФ должен содержать следующие элементы. Их знание помогает понять, за что, сколько и когда нужно платить.
|
Элементы налога |
Что это такое? |
Пример (для НДФЛ) |
|
Налогоплательщик (субъект) |
Тот, кто обязан уплатить налог (физ или юр лицо) |
Работник, получающий з\п |
|
Объект налогооблажения |
Имущество, доход, прибыль |
Заработная плата |
|
Налоговая база |
Стоимостная, физическая или иная характеристика объекта, используемая для расчета налога |
Полная сумма з\п в рублях |
|
Налоговая ставка |
Величина налога на единицу налоговой базы (выражается в % или твердой сумме) |
13% или 15% (зависит от суммы дохода) |
|
Налоговый период |
Срок по истечении которого определяется налоговая база и исчисляется сумма налога ( год, квартал, месяц) |
Календарный год |
|
Налоговая льгота |
Частичное или полное освобождение от уплаты налога |
Вычеты на детей или на лечение |
3. Функции Налогов
Налоги выполняют в экономике гораздо больше, чем просто наполнение казны. Они имеют три основные функции:
3.1. Фискальная функция (Наполнение бюджета)
Это основная и исторически первая функция. Суть её проста: обеспечить финансовую базу государства.
- Как работает: Сбор налогов обеспечивает финансирование всех государственных расходов (оборона, образование, медицина, правоохранительные органы, пенсии, инфраструктура).
- Пример: НДС (Налог на добавленную стоимость) и НДФЛ (Налог на доходы физических лиц) формируют львиную долю доходов федерального и региональных бюджетов.
3.2. Регулирующая функция (Воздействие на экономику)
Налоги используются как инструмент для воздействия на экономическое поведение субъектов:
- Стимулирование: Снижение налоговой ставки для инновационных компаний или предоставление налоговых льгот для инвестиций.
- Торможение/Ограничение: Введение высоких акцизов на вредные товары (алкоголь, табак) для снижения потребления и пополнения бюджета за счет "лишнего" потребления.
- Пример: Установление низких налоговых ставок для субъектов малого и среднего предпринимательства (УСН) для стимулирования развития бизнеса.
3.3. Социальная (Перераспределительная) функция
Эта функция направлена на сглаживание неравенства в обществе через перераспределение доходов.
- Как работает: Налоги взимаются с более состоятельных граждан и прибыльных компаний, а затем тратятся на социальные нужды (пенсии, пособия, бесплатное образование и медицину), доступные всем гражданам.
- Пример: Прогрессивная шкала НДФЛ (когда богатые платят более высокий процент) усиливает перераспределительную функцию.
3.4. Контрольная
Отслеживает поступление денег в бюджет.
С. 226 учебник
4. Классификация Налогов в РФ
Налоги в России классифицируются по двум основным критериям: по уровню бюджета и по способу взимания.
А. По уровню бюджета (Ст. 13-15 НК РФ)
Зависит от того, в чей бюджет поступает налог:
|
Уровень |
Куда поступает |
Примеры налогов |
|
Федеральные |
Федеральный бюджет (правительство РФ) |
НДС, НДФЛ, Акцизы, налог на прибыль организаций |
|
Региональные |
Бюджет субъекта РФ (область, край, республика) |
Транспортный налог, налог на имущество организаций, налог на игорный бизнес |
|
Местные |
Бюджет муниципального образования( город, район, поселение) |
Земельный налог, налог на имущество физ лиц, торговый сбор |
Б. По способу взимания (Прямые и Косвенные)
1. Прямые налоги
Взимаются напрямую с доходов или имущества налогоплательщика. Плательщик и носитель налога — одно и то же лицо.
- Примеры: НДФЛ (налог на доходы физ. лиц), Налог на прибыль, Налог на имущество.
2. Косвенные налоги
Включаются в цену товаров, работ или услуг. Фактически их платит потребитель (покупатель), но перечисляет в бюджет их продавец (организация).
- Примеры: НДС (Налог на добавленную стоимость, самый крупный), Акцизы (на бензин, алкоголь, табак).
Важно: Потребитель платит косвенные налоги, даже не задумываясь об этом, так как они уже "зашиты" в стоимость покупки.
Конспект с. 227-228.
5. Заключение
Налоговая система — это кровеносная система государства. Понимание, как работают налоги, позволяет вам не только правильно исполнять свои обязанности, но и:
- Грамотно планировать свои личные финансы (зная налоговые вычеты и льготы).
- Контролировать расходование государственных средств, требуя отчета об использовании своего налогового вклада.
Налоги — это плата за цивилизованное общество.
Технологическая карта
Дисциплина: Основы финансовой грамотности
Тема: Элементы налога. Виды налогов, уплачиваемых физическими лицами. Решение ситуационных задач
Тип занятия: Практическая работа №6
Цель: Приобретение навыков анализа налоговых ситуаций, идентификации элементов налога и расчета основных налогов, уплачиваемых гражданами РФ.
Задачи занятия
Обучающие:
- Закрепить знание обязательных элементов налога (субъект, объект, база, ставка и др.).
- Изучить и научиться различать три ключевых налога физических лиц: НДФЛ (доход), Транспортный налог (имущество), Налог на имущество (имущество).
- Освоить методику анализа ситуационных задач по определению налоговой базы и ставки для конкретного налога.
Развивающие:
- Развить навыки работы с нормативной базой (условно — Налоговым кодексом) для поиска необходимых ставок и льгот.
- Развить аналитическое мышление для оценки личной налоговой нагрузки.
- Стимулировать понимание взаимосвязи между владением имуществом и возникновением налоговых обязательств.
Воспитательные:
- Сформировать ответственное отношение к своевременной уплате имущественных налогов.
- Повысить общую налоговую культуру и финансовую дисциплину.
Ход занятия
|
Этап занятия |
Время |
Деятельность преподавателя |
Деятельность студентов |
Методы и приемы |
Формы организации |
|
1. Организационный момент |
5 мин |
Приветствие, проверка готовности обучающихся к уроку, создание рабочей атмосферы. |
Готовятся к уроку, занимают свои места, слушают. |
Словесный |
Фронтальная |
|
2. Актуализация знаний |
10 мин |
Опрос по терминам: налог, налоговая база, налоговая ставка, налогоплательщик. Акцент на отличие прямых налогов от косвенных. |
Отвечают на вопросы, вспоминают материал с прошлого занятия. |
Беседа |
Фронтальная |
|
3. Изложение нового материала (п. 1) |
30 мин |
Разбор конкретного налога (например, Транспортного) и вычленение всех его элементов из нормативной базы. |
Анализ задачи, заполнение таблицы "Элементы налога" для конкретного примера. |
Фронтальная |
Фронтальная |
|
Перемена |
5 мин |
Организация пятиминутного перерыва. |
Отдых студентов. |
||
|
4 Изложение нового материала |
30 мин |
Решение ситуационных задач по расчету НДФЛ (с зарплаты), определению налоговой базы для Транспортного и Имущественного налогов. |
Самостоятельный расчет и анализ ситуаций. |
Индивидуальная |
Индивидуальная |
|
5. Подведение итогов |
5 мин |
Коллективная проверка решений, разбор типичных ошибок. Обсуждение применения налоговых льгот и вычетов. |
Участвуют в обсуждении |
Беседа |
Фронтальная |
|
6.Рефлексия |
5 мин |
Предложение закончить фразу: "Мне стало понятно, что налоговая ставка и налоговая база — это..." |
Отвечают на вопросы,. |
Беседа |
Фронтальная |
|
7. Домашнее задание |
5 мин |
Записывают домашнее задание |
Записывают домашнее задание. |
Словесный |
Фронтальная |
Задача 1
Гражданка Петрова А. К. работает инженером в IT-компании по трудовому договору. Её ежемесячная заработная плата (до вычета налога) составляет 115 000 руб. В 2025 году к ней применяется базовая ставка НДФЛ 13%.
Требуется:
- Определите объект налогообложения и налоговую базу для НДФЛ в данной ситуации.
- Рассчитайте сумму НДФЛ, которую работодатель ежемесячно удержит и перечислит в бюджет, используя формулу:
НДФЛ=Налоговая база×Ставка НДФЛ
- Рассчитайте сумму, которую Петрова А. К. получит "на руки" (после удержания НДФЛ), используя формулу:
Сумма "на руки"=Заработная плата−НДФЛ
Решение задачи (Для самопроверки)
1. Объект и Налоговая база
- Объект налогообложения: Доход, полученный Петровой А. К. от трудовой деятельности (заработная плата).
- Налоговая база: Ежемесячная сумма заработной платы до удержания налога, то есть 115 000 руб.
2. Расчет суммы НДФЛ
НДФЛ=115 000 руб.×0,13
НДФЛ=14 950 руб.
3. Расчет суммы "на руки"
Сумма "на руки"=115 000 руб.−14 950 руб.
Сумма "на руки"=100 050 руб.
Ответ: Работодатель удержит и перечислит в бюджет 14 950 руб. в качестве НДФЛ. Петрова А. К. получит "на руки" 100 050 руб.
Задача 2 : Расчет налога на имущество для Дома
Гражданин Морозов И. В. владеет частным жилым домом.
Исходные данные:
- Кадастровая стоимость дома (Налоговая база до вычета): 5 800 000 руб.
- Условная налоговая ставка для домов в данном регионе: 0,3%.
- Размер федерального налогового вычета (уменьшение налоговой базы для дома): 50 кв. м.
- Условная кадастровая стоимость 1 кв. м. в данном районе: 60 000 руб.
Требуется:
- Рассчитайте сумму налогового вычета в денежном выражении, используя формулу:
Вычет денежный=Вычет кв.м×Стоимость1 кв.м.
- Определите налоговую базу после применения вычета, используя формулу:
Налоговая база=Кадастровая стоимость−Вычет денежный
- Рассчитайте годовую сумму налога на имущество, подлежащую уплате Морозовым И. В., используя формулу:
Налог на имущество=Налоговая база×Ставка налога
Решение задачи (Для самопроверки)
1. Расчет суммы налогового вычета в денежном выражении
Вычет денежный=50 кв. м.×60 000 руб./кв. м.
Вычет денежный=3 000 000 руб.
2. Определение налоговой базы после вычета
Налоговая база=5 800 000 руб.−3 000 000 руб.
Налоговая база=2 800 000 руб.
Практическая работа №6: Налоги физических лиц и их элементы
Задача 1. Разбор Транспортного налога
Проанализируйте Транспортный налог — один из региональных налогов, который платят физические лица — и заполните следующую таблицу, определив его обязательные элементы.
|
Элемент налога |
Идентификация для Транспортного налога |
|
Налогоплательщик (Субъект) |
|
|
Объект налогообложения |
|
|
Налоговая база |
|
|
Налоговая ставка |
|
|
Налоговый период |
|
|
Уровень бюджета |
(Для определения Налоговой ставки используйте справочную информацию: ставка устанавливается субъектом РФ, но зависит от мощности двигателя в лошадиных силах (л. с.). Налоговый период — 1 год.)
Задача 2. Налог на доходы физических лиц (НДФЛ)
Гражданин Иванов П. И. работает по трудовому договору. Его ежемесячная заработная плата (до вычета налога) составляет 80 000 руб. В 2025 году к нему применяется базовая ставка 13%.
- Определите объект налогообложения и налоговую базу для НДФЛ в данной ситуации.
- Рассчитайте сумму НДФЛ, которую работодатель ежемесячно удержит и перечислит в бюджет.
НДФЛ= Налоговая база * Ставка НДФЛ
- Рассчитайте сумму, которую Иванов П. И. получит "на руки" (после вычета НДФЛ).
Сумма "на руки"=Заработная плата−НДФЛ
Задача 3. Налог на имущество физических лиц
Гражданка Смирнова К. О. владеет квартирой в г. Красноярске.
- Кадастровая стоимость квартиры (Налоговая база): 3 500 000 руб.
- Условная налоговая ставка для жилых помещений в данном регионе: 0,1%.
- Размер федерального налогового вычета (уменьшение налоговой базы): 20 кв. м. (для квартиры).
- Условная кадастровая стоимость 1 кв. м.: 50 000 руб.
- Рассчитайте сумму налогового вычета в денежном выражении.
Вычет денежный= Вычет кв.м * стоимость 1 кв.м
- Определите налоговую базу после применения вычета.
Налоговая база = Кадастровая стоимость –Вычет денежный
- Рассчитайте годовую сумму налога на имущество, подлежащую уплате Смирновой К. О.
Налог на имущество=Налоговая база×Ставка налога
Задача 4. Транспортный налог (Комплексный расчет)
Гражданин Петров А. В. владеет автомобилем с мощностью двигателя 155 л. с. (лошадиных сил). Автомобиль зарегистрирован в регионе, где установлены следующие условные налоговые ставки:
|
Мощность двигателя (л. с.) |
Ставка (руб./л. с.) |
|
До 100 л. с. включительно |
2,5 руб. |
|
Свыше 100 л. с. до 150 л. с. включительно |
3,5 руб. |
|
Свыше 150 л. с. |
5,0 руб. |
- Определите налоговую базу и налоговую ставку, применимую к автомобилю Петрова.
- Рассчитайте годовую сумму Транспортного налога к уплате.
- Определите, к какому уровню бюджета (федеральный, региональный или местный) относится этот налог.
Рекомендации по выполнению
- Проценты: При расчетах НДФЛ переводите проценты в десятичные дроби (например, 13% = 0,13).
- Имущественные налоги: Помните, что Налог на имущество и Транспортный налог граждане уплачивают на основании уведомлений от ФНС, обычно один раз в год (срок уплаты — не позднее 1 декабря года, следующего за истекшим налоговым периодом).
- Формула для налога:
Транспортный налог=Налоговая база × Налоговая ставка
(Все расчеты должны быть представлены в письменном виде с указанием формул и промежуточных результатов.)
Решение
Задача 1
Элемент налога Идентификация для Транспортного налога
Налогоплательщик (Субъект) Физическое лицо, на которое зарегистрировано транспортное средство.
Объект налогообложения Автомобили, мотоциклы, яхты, снегоходы и другие самоходные транспортные средства.
Налоговая база Мощность двигателя в лошадиных силах (л. с.).
Налоговая ставка Устанавливается в рублях за одну лошадиную силу (руб./л. с.).
Налоговый период Календарный год (1 год).
Уровень бюджета Региональный (поступает в бюджет субъекта РФ).
Задача 2. Налог на доходы физических лиц (НДФЛ)
|
Параметр |
Значение |
|
Заработная плата (Налоговая база) |
80 000 руб. |
|
Ставка НДФЛ |
13% (0,13) |
1. Объект и Налоговая база
- Объект налогообложения: Доход, полученный Ивановым П. И. от трудовой деятельности (заработная плата).
- Налоговая база: 80 000 руб. (сумма зарплаты до вычета налога).
2. Расчет суммы НДФЛ
НДФЛ=Налоговая база×Ставка НДФЛ
НДФЛ=80 000 руб.×0,13=10 400 руб.
3. Сумма "на руки"
Сумма "на руки"=Заработная плата−НДФЛ
Сумма "на руки"=80 000 руб.−10 400 руб.=69 600 руб.
Ответ: Сумма НДФЛ, удерживаемая ежемесячно, составляет 10 400 руб., а сумма, которую Иванов П. И. получает "на руки", — 69 600 руб.
Задача 3. Налог на имущество физических лиц
|
Параметр |
Значение |
|
Кадастровая стоимость (Объект) |
3 500 000 руб. |
|
Ставка налога |
0,1% (0,001) |
|
Вычет (в метрах) |
20 кв. м. |
|
Стоимость 1 кв. м. |
50 000 руб. |
1. Расчет суммы налогового вычета в денежном выражении
Вычет денежный=Вычет кв.м×Стоимость1 кв.м.
Вычет денежный=20 кв. м.×50 000 руб./кв. м.=1 000 000 руб.
2. Определение налоговой базы после вычета
Налоговая база=Кадастровая стоимость−Вычет денежный
Налоговая база=3 500 000 руб.−1 000 000 руб.=2 500 000 руб.
3. Расчет годовой суммы налога
Налог на имущество=Налоговая база×Ставка налога
Налог на имущество=2 500 000 руб.×0,001=2 500 руб.
Ответ: Годовая сумма налога на имущество Смирновой К. О. составляет 2 500 руб.
Задача 4. Транспортный налог (Комплексный расчет)
|
Параметр |
Значение |
|
Мощность двигателя |
155 л. с. |
1. Определение налоговой базы и ставки
- Налоговая база: Мощность двигателя — 155 л. с.
- Налоговая ставка: Поскольку мощность свыше 150 л. с., применяется ставка 5,0 руб./л. с.
2. Расчет годовой суммы Транспортного налога
Транспортный налог=Налоговая база×Налоговая ставка
Транспортный налог=155 л. с.×5,0 руб./л. с.=775 руб.
Технологические карта по дисциплине Основы финансовой грамотности
Нені өзгерткіңіз келеді?
Мысалы: безендіруді жаңарту, тапсырмалар қосу, сыныпты өзгерту, мәтінді қысқарту немесе материалды бейімдеу.
Нені өзгерткіңіз келеді?
Мысалы: безендіруді жаңарту, тапсырмалар қосу, сыныпты өзгерту, мәтінді қысқарту немесе материалды бейімдеу.


Өзіңізге қолайлы курсты табыңыз

Каталогта әртүрлі бағыттар бойынша 7 982 курс бар
Басқа материалдар


Бұл курстар сізді қызықтырады:
- Біліктілікті арттыру курсы «Источники финансов»
- Біліктілікті арттыру курсы «Правовое регулирование рекламной и PR-деятельности»
- Біліктілікті арттыру курсы «Экономика и право: налоги и налогообложение»
- Біліктілікті арттыру курсы «Этика делового общения»
- Кәсіби қайта даярлау курсы «Деятельность по хранению музейных предметов и музейных коллекций в музеях всех видов»
- Кәсіби қайта даярлау курсы «Корпоративная культура как фактор эффективности современной организации»
- Кәсіби қайта даярлау курсы «Организация деятельности секретаря руководителя со знанием английского языка»
- Кәсіби қайта даярлау курсы «Разработка эффективной стратегии развития современного вуза»
- Кәсіби қайта даярлау курсы «Риск-менеджмент организации: организация эффективной работы системы управления рисками»
- Кәсіби қайта даярлау курсы «Уголовно-правовые дисциплины: теория и методика преподавания в образовательной организации»
- Кәсіби қайта даярлау курсы «Управление качеством»